Non lasciare che i tuoi sacrifici si trasformino in un regalo per la banca.
Taglio Tassi BCE:
Guida Pratica alla Surroga e alla Scelta del Mutuo Oggi
Il panorama del credito immobiliare in Italia sta vivendo una fase di profonda trasformazione. Dopo le recenti mosse di politica monetaria della Banca Centrale Europea (BCE), che influenzano direttamente il costo del denaro nell'Eurozona, milioni di famiglie italiane stanno cercando attivamente come ridurre la rata del proprio finanziamento o quale tipo di tasso scegliere per l'acquisto della casa.
Comprendere come muoversi in questa nuova era finanziaria è fondamentale per risparmiare migliaia di euro sul proprio piano di ammortamento.
Lo Scenario Attuale: Cosa Cambia per le Tue Tasche
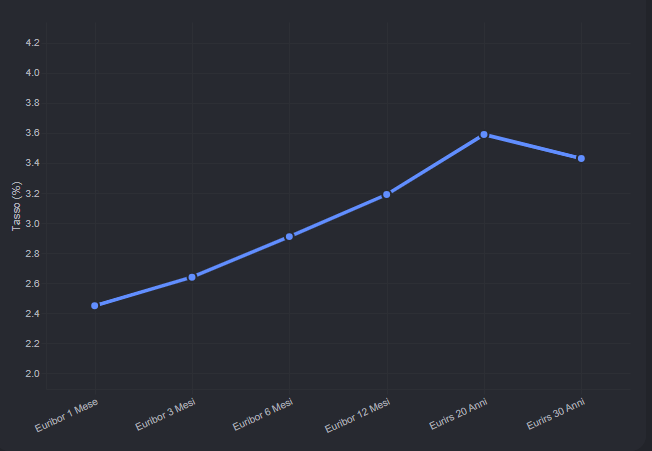
I mercati finanziari stanno reagendo in modo differente alle spinte macroeconomiche:
- Eurirs (Tasso Fisso): Ha anticipato i movimenti futuri mostrando un calo significativo sulle scadenze a lungo termine (20 e 30 anni), rendendo i mutui fissi estremamente competitivi per chi cerca stabilità.
- Euribor (Tasso Variabile): Si muove a ritmi alterni a seconda delle scadenze brevi, risentendo in modo diretto e immediato delle decisioni del Consiglio Direttivo della BCE.
Questo divario asimmetrico tra i due indici sta spingendo le banche a rimodulare continuamente i propri spread commerciali. Per difendere i propri margini in un contesto di tassi calanti, molti istituti di credito tendono ad aumentare la quota di guadagno fissa applicata ai nuovi mutui variabili, attenuando parzialmente il beneficio dei tagli della BCE per chi stipula un contratto oggi. Di contro, la forte concorrenza sul tasso fisso ha scatenato una vera e propria "guerra dei prezzi" sui mutui di surroga, trasformando questo specifico strumento nella principale leva di acquisizione di nuovi clienti liquidi e affidabili.
L'elemento cruciale da monitorare nei prossimi mesi sarà la velocità di trasmissione della politica monetaria all'economia reale. Mentre le scadenze Euribor impiegheranno tempo per allinearsi completamente ai target ufficiali, l'incertezza geopolitica globale e i dati sull'inflazione dell'Eurozona potrebbero causare improvvise fiammate di volatilità sui mercati obbligazionari, condizionando l'Eurirs. Per i risparmiatori, questo significa che la finestra temporale per agganciare le offerte di surroga più vantaggiose potrebbe non durare a lungo, rendendo il tempismo dell'operazione un fattore determinante per il risparmio complessivo.
Guida Pratica: Come Ottimizzare il Tuo Mutuo
Questa guida ti accompagna passo dopo passo nella valutazione della tua situazione creditizia attuale per capire se, quando e come intervenire sul tuo finanziamento.
1. Analisi del Mutuo Attuale (Check-up)
Prima di intraprendere qualsiasi azione, è necessario prendere in mano l'estratto conto del mutuo o l'atto notarile e verificare tre dati fondamentali:
- Il tipo di tasso attuale: Fisso, variabile puro, o misto.
- Il TAEG (Tasso Annuo Efettivo Globale): Rappresenta il costo totale del tuo mutuo comprensivo di tutte le spese accessorie.
- Il debito residuo e gli anni mancanti: Più il mutuo è giovane (primi 10-15 anni), maggiore sarà il risparmio ottenuto con una rinegoziazione o surroga, a causa del funzionamento dell'ammortamento alla francese (dove si pagano prima gli interessi).
2. La Scelta del Tasso: Fisso vs Variabile
Nel contesto attuale, le strategie si dividono in due filosofie di protezione del capitale:
StrategiaIdeale PerVantaggiRischiTasso FissoChi cerca stabilità a lungo termine.Rata bloccata ai minimi attuali, zero sorprese.Non beneficia di ulteriori futuri ribassi di mercato.Tasso VariabileChi scommette su un calo continuo dei tassi.Rata iniziale potenzialmente più bassa se i mercati scendono.Esposizione a nuove tensioni geopolitiche o inflazionistiche.
3. I Tre Strumenti per Ridurre la Rata
Se il tuo tasso attuale è superiore alle offerte di mercato, hai tre strade legali a disposizione:
- Rinegoziazione: Chiedere alla tua stessa banca di rivedere le condizioni (tasso o durata). È un tuo diritto richiederla, ma la banca non è obbligata ad accettare. Il vantaggio è la rapidità e l'assenza di costi notarili.
- Surroga (o Trasloco del Mutuo): Trasferire il mutuo a un nuovo istituto di credito che offre condizioni migliori. Per legge, la surroga è totalmente gratuita per il cliente: la nuova banca copre le spese notarili e di istruttoria.
- Sostituzione: Chiudere il vecchio mutuo e aprirne uno nuovo, spesso per ottenere liquidità aggiuntiva. Comporta costi di perizia, notarili e di cancellazione ipoteca, quindi va valutata con attenzione.
Stai pagando una rata troppo alta senza saperlo?
Ogni mese che passa con un tasso superiore a quello di mercato sono centinaia di euro che regali alla tua banca e che potresti invece tenere sul tuo conto corrente. Le medie nazionali non contano: il tuo mutuo è unico e ha bisogno di una strategia su misura.
Non rischiare di sbagliare mossa o di farti respingere la pratica. Fai analizzare il tuo contratto da un professionista del credito per scoprire esattamente quanti soldi puoi risparmiare oggi stesso.
I posti disponibili per questo mese sono limitati per garantire la massima qualità dell'analisi.
Checklist per Richiedere la Surroga del Mutuo
Se decidi che la surroga è la scelta corretta, prepara questa documentazione per accelerare i tempi di delibera della nuova banca:
- Documenti di identità (Carta d'identità e Codice Fiscale).
- Documenti di reddito (Ultime 3 buste paga, Modello 730 o Unico, Ultimo CUD).
- Copia dell'atto di mutuo originale e nota di iscrizione ipotecaria.
- Ultimi 3 o 6 documenti di quietanza (ricevute di pagamento delle rate).
- Planimetria e visura catastale dell'immobile oggetto del mutuo.
Se vuoi passare immediatamente all'azione e capire come reagirà la tua banca, non devi fare tutto da solo. Abbiamo preparato per te uno strumento pratico e immediato: il Modello Formale di Richiesta Rinegoziazione.
Scaricando questo documento, avrai a disposizione una traccia ufficiale redatta secondo le normative vigenti, studiata per mettere in chiaro le tue intenzioni e spingere il tuo attuale istituto di credito a proporti condizioni migliori prima ancora di avviare una pratica di surroga esterna. È il primo passo concreto per riprendere il controllo delle tue finanze e tagliare i costi superflui del tuo mutuo con un semplice clic.