Ti hanno rifiutato un prestito? Scopri cosa si nasconde dietro il NO della finanziaria e come puoi ripartire.
Prestito personale per liquidità: come ottenerlo e quali requisiti servono davvero?
Hai richiesto un prestito personale e la finanziaria ti ha risposto con un rifiuto?
Non sempre un NO significa che non potrai più ottenere credito: dietro una mancata approvazione possono nascondersi diverse motivazioni, spesso poco conosciute.
Scopri quali sono le cause più frequenti e cosa puoi fare per ripartire con il piede giusto.
Prestito personale per liquidità: quando può essere la soluzione giusta?
Ci sono momenti nella vita in cui avere una disponibilità economica aggiuntiva può fare davvero la differenza.
Una spesa imprevista, alcuni lavori da effettuare in casa oppure la necessità di affrontare un periodo economicamente più impegnativo possono rendere necessario un finanziamento.
In queste situazioni, una delle soluzioni più ricercate è il prestito personale per liquidità.
Si tratta di una forma di finanziamento che consente di ottenere una somma di denaro senza dover necessariamente giustificare l'acquisto di uno specifico bene o servizio.
A differenza di un prestito finalizzato, infatti, il richiedente può utilizzare l'importo ottenuto per diverse esigenze personali o familiari.
Ma attenzione: la possibilità di utilizzare liberamente il denaro non significa che ottenere un finanziamento sia automatico.
La banca o la società finanziaria deve comunque valutare attentamente la situazione economica del richiedente.
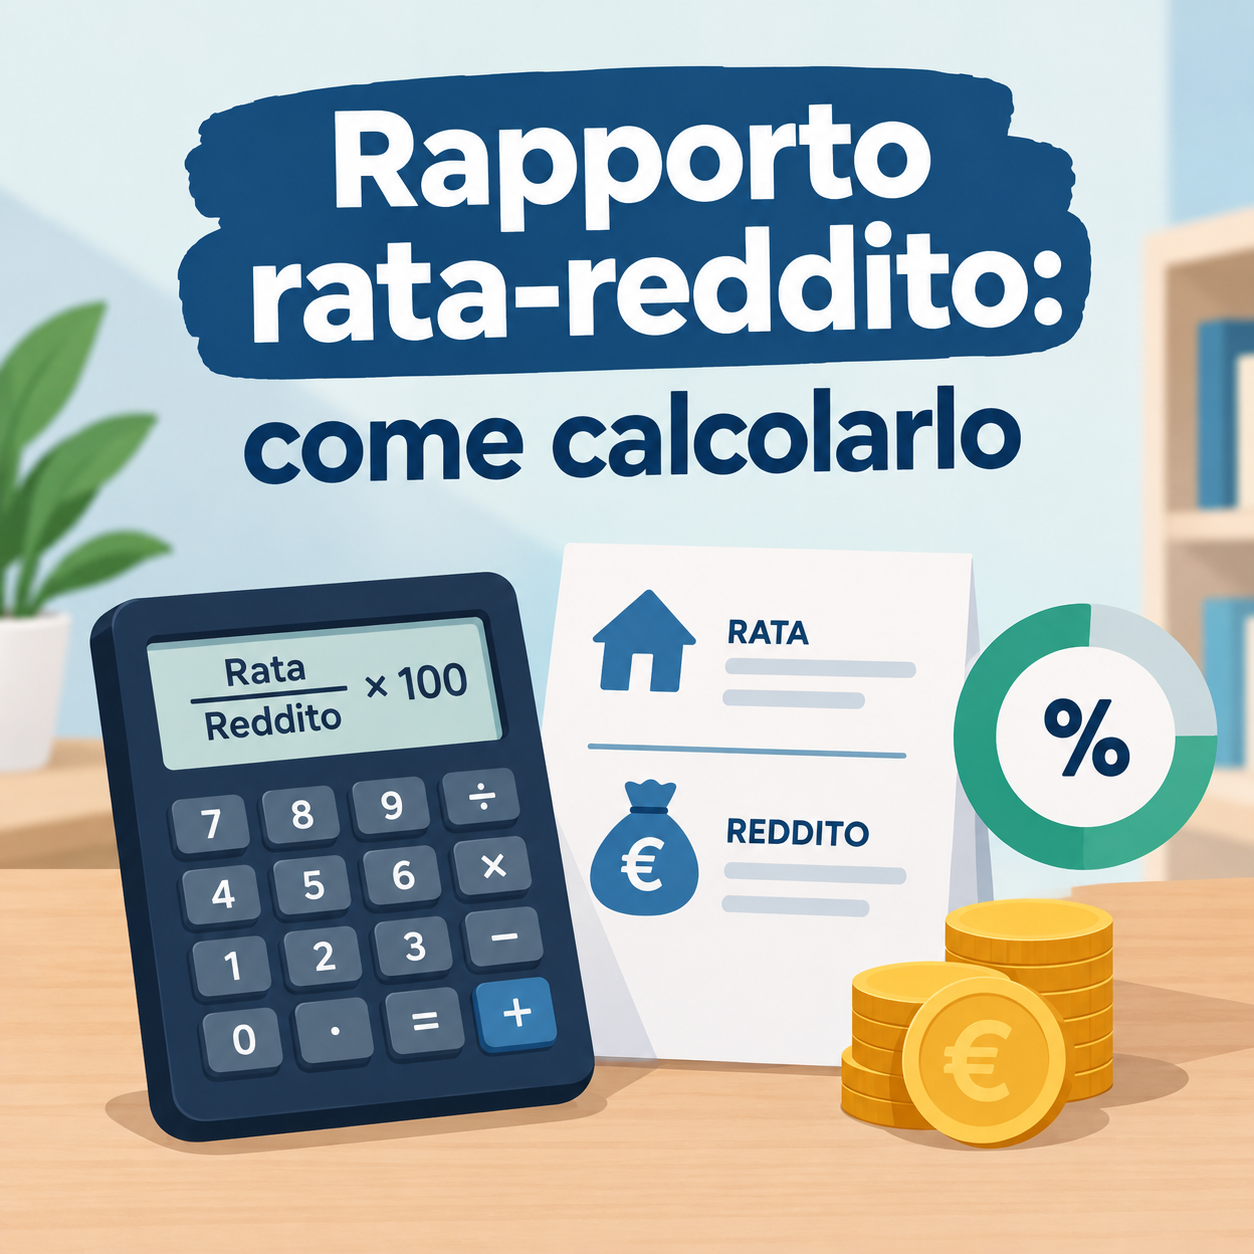
In particolare, vengono analizzati il reddito, gli impegni finanziari già presenti e la capacità di sostenere una nuova rata.
Questo significa che non è sufficiente avere uno stipendio per ottenere necessariamente il prestito desiderato.
Occorre dimostrare di possedere un profilo finanziario compatibile con l'importo richiesto.
Un aspetto spesso sottovalutato riguarda proprio la finalità del finanziamento.
Anche se il prestito è destinato alla liquidità, è importante avere un'idea chiara di come verrà utilizzato il denaro.
Chiedere una somma superiore alle proprie necessità potrebbe comportare un costo complessivo maggiore e un impegno economico più lungo.
Al contrario, richiedere un importo troppo basso potrebbe non risolvere realmente il problema iniziale.
La prima valutazione dovrebbe quindi riguardare l'effettiva necessità finanziaria.
Successivamente bisogna capire quale rata mensile possa essere sostenuta senza compromettere il bilancio familiare.
Un finanziamento ben strutturato deve rappresentare un aiuto e non diventare una nuova fonte di difficoltà economica.
È proprio da questa considerazione che dovrebbe partire ogni richiesta di prestito personale.
Prima di domandarsi quanto denaro sia possibile ottenere, bisognerebbe chiedersi quanto sia ragionevole restituire.
La differenza tra queste due domande è spesso ciò che distingue una scelta creditizia consapevole da una decisione affrettata.
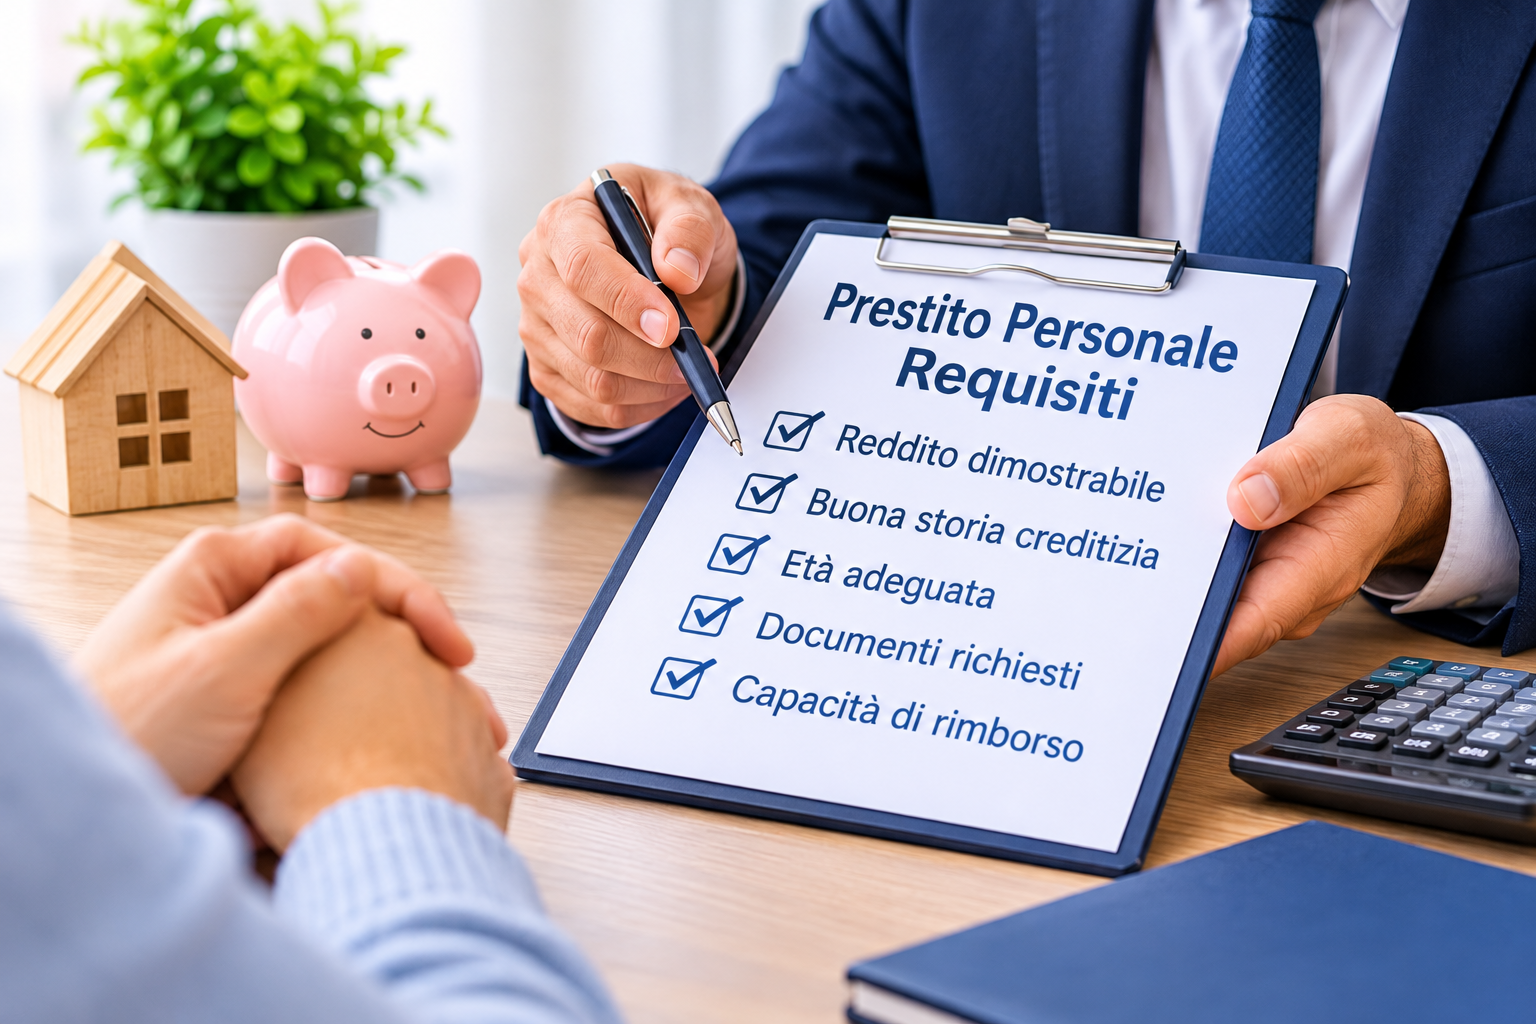
Quali requisiti servono per ottenere un prestito personale?
Quando si presenta una richiesta di prestito personale per liquidità, la finanziaria deve effettuare una valutazione del merito creditizio.
Non esiste un unico requisito valido per tutti gli istituti, perché ogni intermediario applica proprie politiche di valutazione.
Esistono tuttavia alcuni elementi che vengono generalmente presi in considerazione.
Il primo riguarda la presenza di un reddito dimostrabile e sufficientemente stabile.
Per un lavoratore dipendente, normalmente vengono richieste le ultime buste paga e la documentazione relativa al rapporto di lavoro.
Per un lavoratore autonomo, invece, possono essere richieste le dichiarazioni dei redditi e ulteriori documenti utili a verificare la capacità reddituale.
Anche i pensionati possono richiedere un prestito personale, presentando la documentazione relativa alla pensione percepita.
Un altro elemento importante è rappresentato dall'età del richiedente, soprattutto in relazione alla durata del finanziamento.
Le condizioni applicate possono cambiare da una finanziaria all'altra.
La valutazione riguarda anche gli eventuali finanziamenti già in corso.
Mutui, prestiti personali, finanziamenti per l'acquisto di un'automobile e altri impegni mensili incidono sulla disponibilità economica.
La banca deve comprendere quanto reddito rimane effettivamente disponibile dopo aver considerato le rate esistenti.
Anche la storia creditizia assume un ruolo determinante.
Le informazioni presenti nelle banche dati creditizie, come CRIF, possono contribuire alla valutazione della richiesta.
Eventuali ritardi nei pagamenti o precedenti difficoltà nella restituzione di finanziamenti possono influenzare il giudizio dell'intermediario.
Questo non significa che ogni precedente difficoltà comporti automaticamente il rifiuto di una nuova domanda.
La situazione deve essere analizzata nel suo complesso, considerando anche la regolarità dei pagamenti successivi.
Un altro aspetto importante riguarda la documentazione presentata.
Documenti incompleti, informazioni non aggiornate o incongruenze possono rallentare l'istruttoria.
Preparare correttamente la propria richiesta permette quindi di affrontare la valutazione creditizia con maggiore consapevolezza.
Il vero obiettivo non è soltanto ottenere un finanziamento, ma individuare una soluzione coerente con la propria situazione economica.
Quanto posso chiedere e quale rata posso permettermi?
Una delle domande più frequenti di chi cerca un prestito personale riguarda l'importo massimo ottenibile.
La risposta non dipende esclusivamente dallo stipendio o dalla pensione percepita.
Per stabilire quanto sia possibile finanziare bisogna partire dalla capacità di rimborso effettiva.
Immaginiamo una persona che percepisce uno stipendio netto di 1.800 euro al mese.
Se questa persona ha già una rata di finanziamento di 350 euro, la sua disponibilità economica è diversa rispetto a quella di chi non ha altri impegni.
A questo punto bisogna considerare anche le spese familiari, l'affitto o il mutuo e le altre uscite ricorrenti.
Il reddito residuo rappresenta un elemento fondamentale per comprendere la sostenibilità di una nuova rata.
Spesso si sente parlare della regola del 30-35% del reddito destinabile ai finanziamenti.
Si tratta di un riferimento orientativo, non di una regola universale che garantisce l'approvazione del prestito.
Ogni situazione deve essere valutata considerando le caratteristiche del nucleo familiare e le politiche dell'istituto finanziatore.
Anche la durata del finanziamento influenza il risultato finale.
Allungare il piano di rimborso può ridurre l'importo della rata mensile, ma generalmente comporta un maggiore costo complessivo degli interessi.
Accorciare la durata, invece, può permettere di pagare meno interessi, ma richiede una maggiore disponibilità mensile.
Per questo motivo non bisogna scegliere un finanziamento guardando soltanto alla rata più bassa.
È fondamentale confrontare il TAN, il TAEG, le spese accessorie e l'importo totale da restituire.
Il TAEG, in particolare, consente di avere un'indicazione più completa del costo del finanziamento, includendo gli oneri previsti dalla normativa.
Un errore frequente è concentrarsi esclusivamente sulla somma che si desidera ricevere.
Una valutazione corretta dovrebbe invece partire dal bilancio familiare e arrivare alla definizione dell'importo realmente sostenibile.
In questo modo è possibile evitare di assumere impegni finanziari eccessivi rispetto alle proprie possibilità.
Ricorda: un prestito conveniente non è necessariamente quello che offre più denaro, ma quello che puoi restituire serenamente.
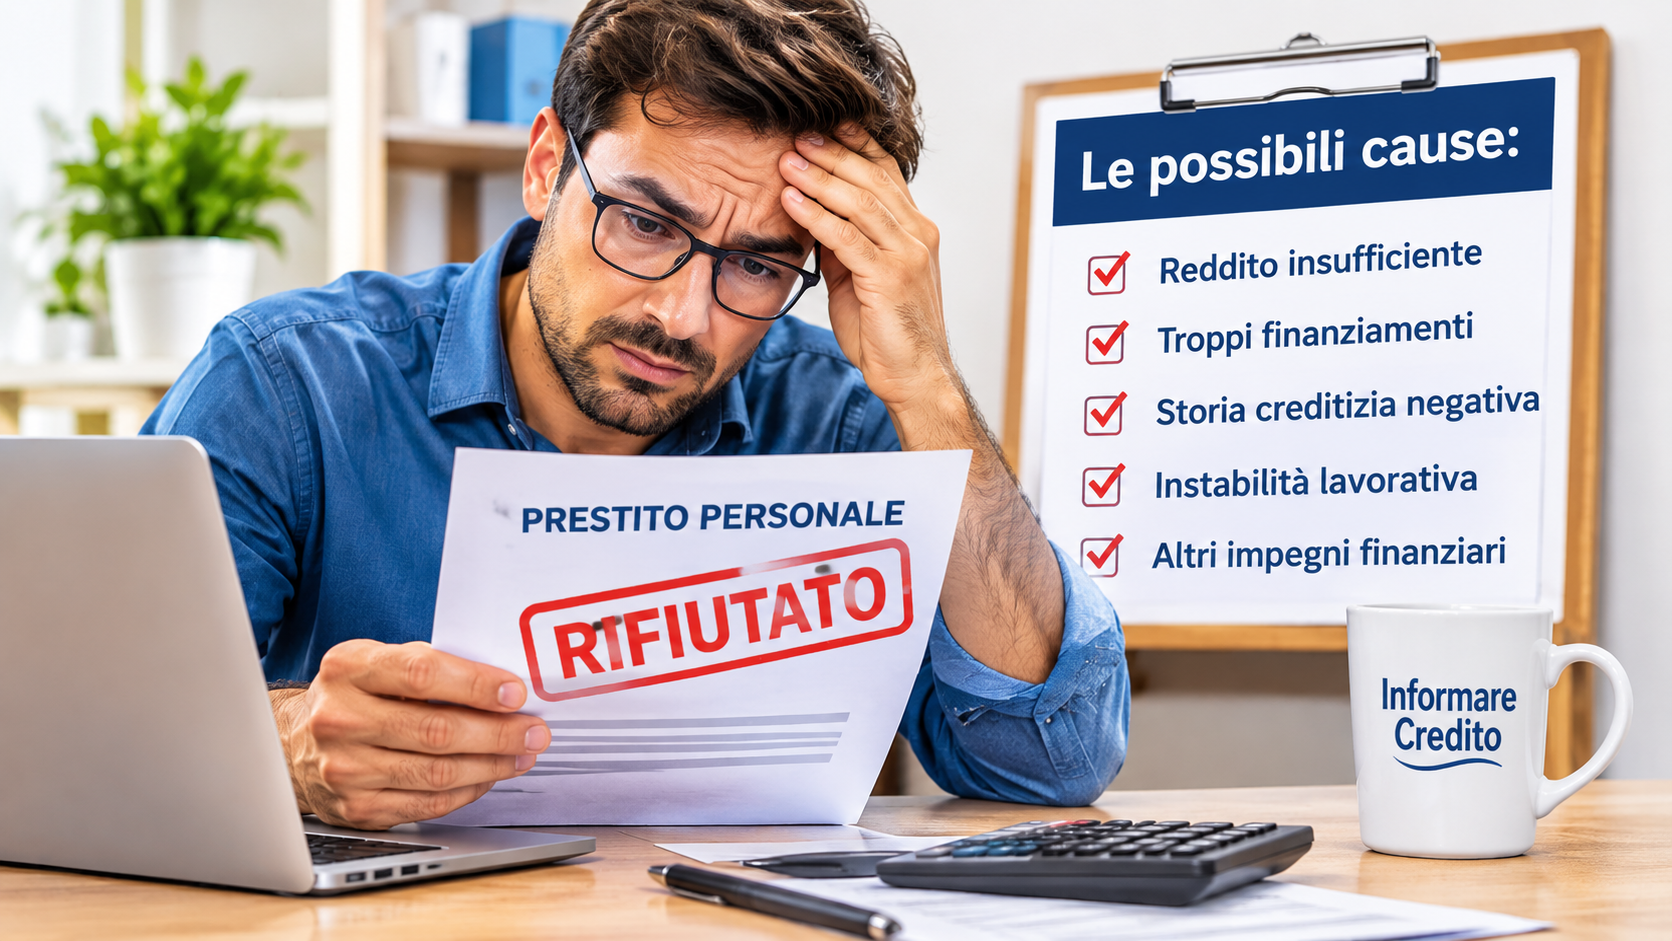
Prestito personale rifiutato: quali possono essere le cause?
Ricevere un rifiuto dopo aver richiesto un prestito personale può generare preoccupazione e disorientamento.
Molte persone pensano immediatamente di avere un problema con CRIF o di essere state segnalate come cattivi pagatori.
In realtà, le motivazioni di un finanziamento rifiutato possono essere diverse.
- Una prima causa può riguardare un reddito considerato insufficiente rispetto alla rata richiesta.
- Un'altra situazione frequente è rappresentata dalla presenza di troppi finanziamenti già attivi.
Anche quando tutte le rate vengono pagate regolarmente, il peso complessivo degli impegni economici può risultare eccessivo.
La finanziaria potrebbe quindi ritenere che una nuova rata aumenterebbe troppo il rischio di mancato rimborso.
Un'altra possibile causa riguarda la storia creditizia del richiedente.
- Ritardi nei pagamenti, insoluti o precedenti inadempimenti possono incidere negativamente sulla valutazione.
Bisogna però distinguere tra una segnalazione negativa, una richiesta di finanziamento recente e un finanziamento regolarmente rimborsato.
Non tutte le informazioni presenti nelle banche dati hanno lo stesso significato.
- Anche la stabilità lavorativa può incidere sulla valutazione della domanda.
Per esempio, un contratto di lavoro recente o una situazione reddituale variabile possono richiedere ulteriori approfondimenti.
In alcuni casi il rifiuto può dipendere anche da criteri interni della finanziaria, che non sempre coincidono con quelli di altri intermediari.
La prima cosa da fare è cercare di comprendere le ragioni della mancata concessione.
Può essere utile richiedere la verifica dei propri dati presenti nei sistemi di informazioni creditizie.
Se emergono informazioni inesatte, è possibile rivolgersi agli enti competenti per richiederne la verifica e l'eventuale rettifica.
Presentare immediatamente una nuova domanda senza aver compreso il motivo del rifiuto non è sempre la scelta migliore.
Prima di procedere è opportuno analizzare il reddito, le rate esistenti e la propria posizione creditizia.
Soltanto dopo questa verifica sarà possibile capire se esistono margini per migliorare la richiesta o valutare una soluzione differente.
Come aumentare le possibilità di ottenere un prestito: l'importanza della consulenza creditizia
Arrivati a questo punto, dovrebbe essere chiaro che ottenere un prestito personale non dipende soltanto dalla scelta della finanziaria.
La qualità della richiesta e la corretta valutazione della situazione economica possono fare una differenza importante.
Il primo passo consiste nel raccogliere tutta la documentazione reddituale e finanziaria necessaria.
Successivamente bisogna verificare l'eventuale presenza di altri finanziamenti e calcolare il peso delle rate sul reddito mensile.
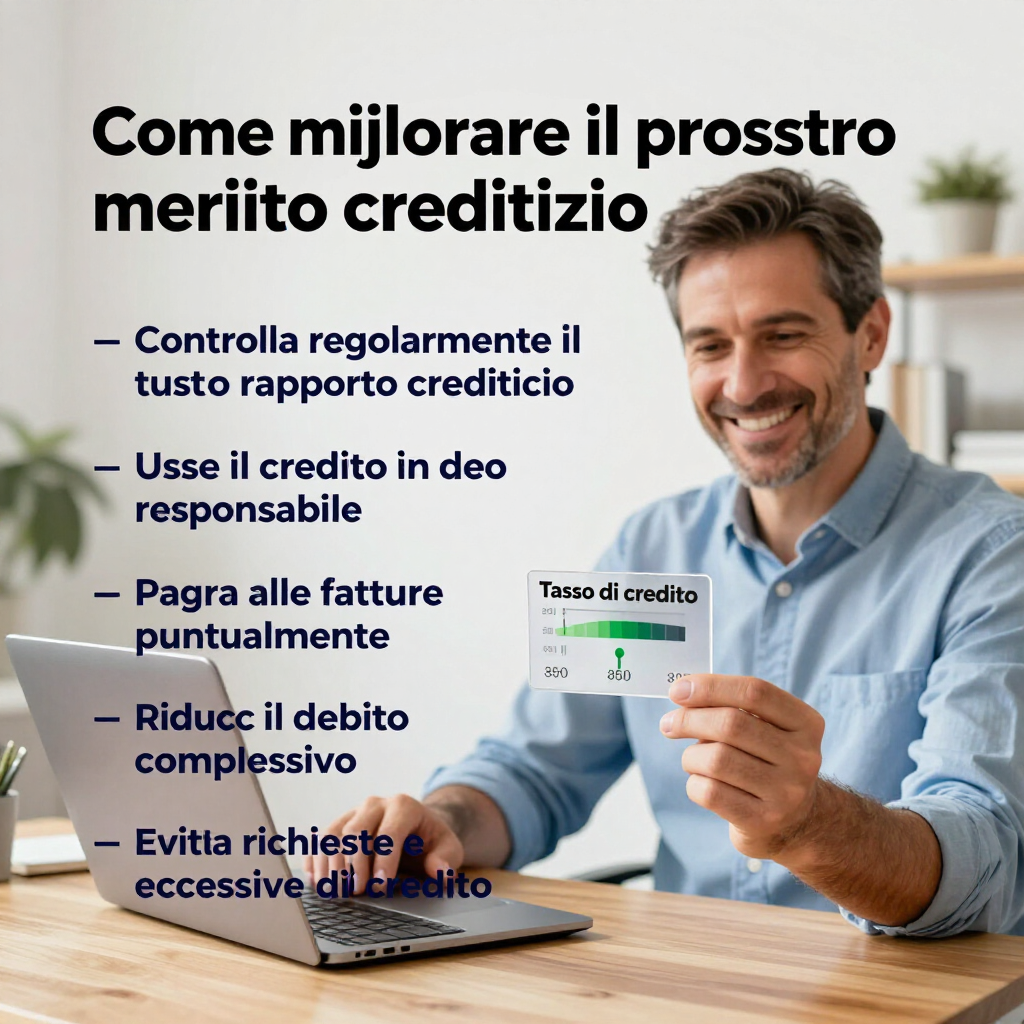
È importante anche controllare la propria posizione nelle banche dati creditizie.
Queste verifiche consentono di individuare eventuali criticità prima di presentare una nuova domanda.
Un altro passaggio fondamentale riguarda la scelta dell'importo da richiedere.
Presentare una richiesta coerente con le proprie disponibilità può rappresentare un elemento favorevole nella valutazione complessiva.
In alcune situazioni potrebbe essere opportuno valutare una durata differente o una diversa tipologia di finanziamento.
Per chi ha già numerose rate attive, ad esempio, potrebbe essere utile approfondire il consolidamento dei debiti.
Per lavoratori dipendenti e pensionati, quando ricorrono i requisiti previsti, può essere valutata anche la cessione del quinto.
Non esiste però una soluzione valida per tutti.
Ogni prodotto finanziario presenta caratteristiche, costi e condizioni che devono essere esaminati attentamente.
È proprio in questa fase che una consulenza del credito può aiutare a leggere correttamente la situazione.
Il lavoro del consulente non dovrebbe limitarsi a individuare un istituto disposto a concedere denaro.
Dovrebbe partire dall'analisi delle esigenze del cliente, del reddito disponibile e degli impegni finanziari già assunti.
Soltanto attraverso questa valutazione è possibile individuare una strada realmente compatibile con le possibilità economiche della persona.
Il credito, infatti, deve essere uno strumento per affrontare un'esigenza e non un mezzo per aggravare una situazione già complessa.
Se stai pensando di richiedere un prestito personale per liquidità, il consiglio è di non fermarti alla prima proposta ricevuta.
Informati, confronta le condizioni e valuta attentamente la sostenibilità della rata prima di assumere qualsiasi impegno.
Perché un finanziamento ben scelto non è semplicemente un finanziamento ottenuto: è una decisione economica che puoi sostenere nel tempo.
CHIEDI QUI PER UNA CONSULENZA
Contattaci