La guida definitiva per ottenere un finanziamento senza errori e con le migliori condizioni
Consulenza del Credito: Cos’è, Come Funziona e Quando Conviene Davvero
Introduzione:
Quando ci si trova davanti alla decisione di acquistare la prima casa, di finanziare un progetto personale o di riorganizzare le spese di famiglia, il primo passo che quasi tutti compiono è lo stesso: fissare un appuntamento nella propria banca di fiducia.
Tuttavia, il mercato creditizio attuale è diventato estremamente complesso. I criteri di valutazione delle banche si sono irrigiditi, i tassi d'interesse oscillano rapidamente e le condizioni contrattuali nascondono spesso dettagli tecnici difficili da decifrare per chi non lavora nel settore. In questo scenario, muoversi da soli o "andare a tentativi" può comportare rischi finanziari notevoli o, peggio, il rifiuto della pratica.
È proprio qui che entra in gioco la consulenza del credito: non una semplice intermediazione, ma una vera e propria pianificazione strategica pensata per tutelare il richiedente e guidarlo verso la scelta più sostenibile nel tempo.
Cos’è la Consulenza del Credito e Come Funziona
La consulenza del credito è un servizio professionale specializzato che analizza la situazione finanziaria, reddituale e patrimoniale di un privato o di un'impresa per individuare la forma di finanziamento più adatta e conveniente.
A differenza dell'operatore di sportello di un singolo istituto di credito — il cui compito è collocare esclusivamente i prodotti della propria banca — un consulente esperto lavora con una visione ad ampio spettro. Il suo obiettivo non è "vendere un mutuo", ma valutare la fattibilità reale dell'operazione e individuare l'istituto che offre le condizioni migliori per lo specifico profilo del cliente.
Il processo di consulenza non parte mai dalla richiesta del denaro, ma dall'analisi preventiva del profilo creditizio.

Cosa Fa Esattamente un Consulente del Credito?
Il lavoro del consulente si sviluppa in diverse fasi chiave, trasformando un iter burocratico complesso in un percorso chiaro e lineare.
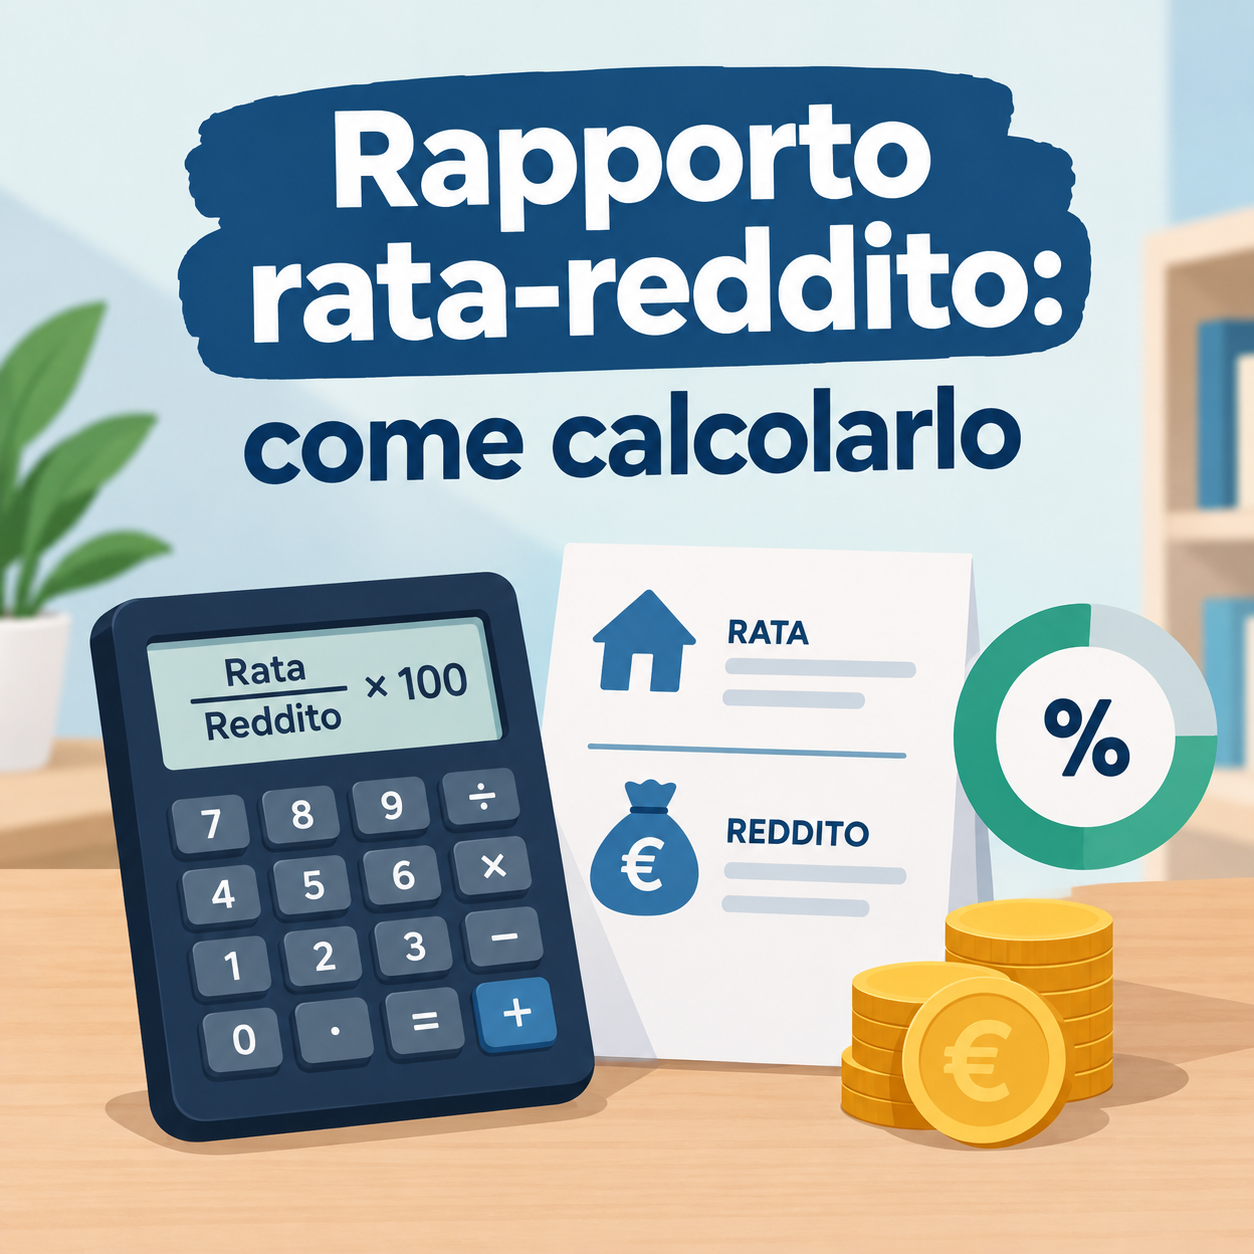
- Analisi della sostenibilità e del merito creditizio: Calcola con precisione il rapporto rata/reddito ideale. Una regola aurea del credito prevede che l'impegno mensile non superi di norma il 30-35% del reddito netto familiare, ma esistono eccezioni e parametri specifici a seconda della tipologia di lavoro e della composizione del nucleo familiare.
- Verifica preventiva nelle Banche Dati (CRIF, CTC, CR Bankitalia): Prima di inviare qualsiasi richiesta formale ad un istituto, il consulente verifica l'assenza di ritardi nei pagamenti passati o di segnalazioni pregiudizievoli che causerebbero la bocciatura automatica della pratica.
- Confronto analitico delle offerte di mercato: Valuta in modo neutrale i tassi (Fisso, Variabile, Misto o con CAP) e i costi accessori legati all'operazione, come perizie, spese di istruttoria, incasso rata e polizze assicurative.
- Gestione dell'Istruttoria e della Burocrazia: Prepara e organizza il fascicolo documentale in modo impeccabile, interfacciandosi direttamente con i deliberanti della banca per accelerare i tempi ed evitare continue richieste di integrazione.
Banca Tradizionale o Consulente Indipendente: Le Differenze

Un errore comune è pensare che fare da soli faccia risparmiare. In realtà, una differenza minima sul tasso d'interesse (anche solo dello 0,20% o 0,30%) su un mutuo trentennale può tradursi in decine di migliaia di euro risparmiati nel corso degli anni.
Perché è Fondamentale Evitare il "Rifiuto Creditizio"
Uno dei rischi più sottovalutati da chi richiede un finanziamento in autonomia è la bocciatura formale della pratica.
Quando una banca respinge una richiesta di mutuo o prestito, l'esito negativo viene registrato automaticamente nelle banche dati creditizie (come il CRIF). Questa segnalazione rimane visibile per 30 giorni, periodo durante il quale qualsiasi altro istituto di credito tendera a rifiutare a sua volta la domanda, vedendola come un segnale di allarme.
Fare un'analisi di prefattibilità con un consulente evita proprio questo pericolo: la pratica viene presentata esclusivamente all'istituto che ha i criteri d'accesso perfettamente compatibili con il profilo del richiedente.

Rivolgersi a un professionista del credito è particolarmente indicato in alcune situazioni chiave:
- Acquisto della Prima Casa: Per definire con certezza il budget massimo erogabile prima di firmare una proposta d'acquisto o versare una caparra confirmatoria.
- Lavoratori Autonomi e Partite IVA: Dove la valutazione del reddito non si basa su una semplice busta paga ma su bilanci, modelli Unico e metriche di fatturato che le banche analizzano in modo molto severo.
- Consolidamento Debiti: Quando si hanno più finanziamenti o carte revolving attive e si desidera accorparli in un'unica rata mensile più bassa e sostenibile.
- Situazioni Creditizie da Chiarire: Se si vuole verificare il proprio storico nei Sistemi di Informazione Creditizia prima di intraprendere qualsiasi passo ufficiale.
RICHIEDI LA TUA CONSULENZA CREDITIZIA
Conclusioni
Ottenere un finanziamento non significa semplicemente "chiedere un prestito", ma costruire una strategia finanziaria sicura che non metta a rischio la serenità economica della propria famiglia o della propria attività nel lungo periodo.
La consulenza del credito nasce esattamente per questo: trasformare un momento di incertezza burocratica in una scelta consapevole, trasparente e tutelata.
Hai un dubbio sulla fattibilità del tuo mutuo o vuoi verificare la tua posizione creditizia?
Lascia un commento qui sotto oppure contattaci su InformareCredito per un'analisi preliminare della tua situazione!