ISEE e credito: cosa dicono davvero i numeri della tua famiglia prima di chiedere un finanziamento
L'ISEE non è il tuo reddito, è la fotografia della tua famiglia
Molti pensano che l'ISEE misuri quanto guadagni. In realtà è un indicatore composto, che mette insieme tre elementi: i redditi del nucleo familiare, il patrimonio mobiliare (conti correnti,
depositi, titoli, investimenti) e il patrimonio immobiliare (case, terreni), il tutto rapportato al
numero di persone che compongono la famiglia.
Per questo due persone con lo stesso stipendio possono avere ISEE molto diversi: chi vive da solo e chi mantiene due figli partono da basi differenti, e chi ha risparmi sul conto o una seconda casa si ritrova con un valore più
alto di chi non li ha.
Un dettaglio che sorprende quasi tutti: di norma l'ISEE non fotografa la situazione di oggi, ma guarda ai redditi e al patrimonio di un paio d'anni prima.
Se nel frattempo il lavoro è cambiato, il reddito è crollato o è nato un figlio, il valore può non rappresentare più la tua realtà. Per questi casi esistono strumenti di aggiornamento, come l'ISEE corrente, che permette di tenere conto di variazioni importanti della situazione lavorativa o reddituale.
Conoscere queste regole ti evita di dare per scontato un numero che potrebbe essere superato.
Capire come si forma il tuo ISEE è il primo passo per usarlo bene, perché racconta la tua situazione economica complessiva e non solo la busta paga. È anche il punto di partenza di ogni ragionamento sul credito: prima di chiederti quale finanziamento scegliere, devi sapere che numero ti rappresenta e perché
Cosa guarda la banca e cosa invece guarda l'ISEE
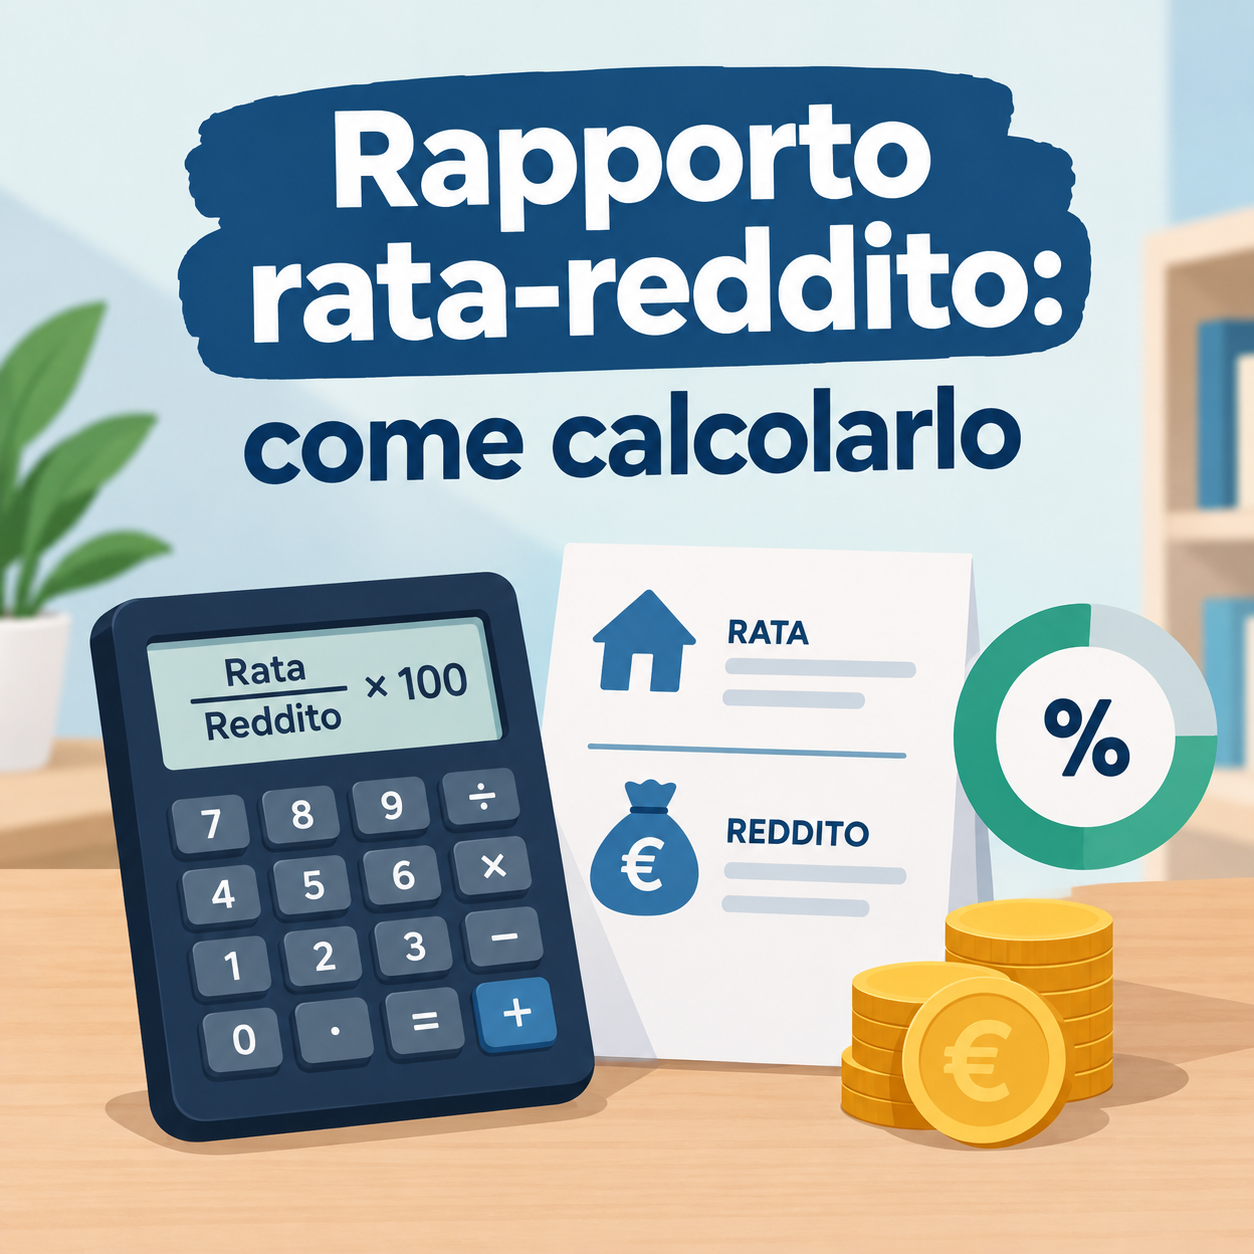
Quando valuta un finanziamento, la banca esamina il cosiddetto merito creditizio. Guarda il reddito e la sua stabilità (contratto a tempo indeterminato, anzianità lavorativa, andamento nel tempo se sei autonomo), gli impegni già in corso come altri prestiti o rate, e lo storico dei pagamenti, che emerge dalle banche dati sui crediti. Una regola pratica molto usata è il rapporto tra la rata e il reddito netto mensile: più la rata pesa, più il rischio percepito aumenta.
L'ISEE, di norma, non è il documento su cui la banca decide. Il suo terreno è un altro: serve a stabilire l'accesso a prestazioni, agevolazioni e misure di sostegno che dipendono da soglie economiche. Può però diventare rilevante nel credito in due modi.
- Il primo è quando il finanziamento stesso è agevolato o garantito da misure pubbliche con requisiti ISEE.
- Il secondo è quando la tua situazione familiare, letta attraverso l'ISEE, ti aiuta a capire quanto margine hai realmente.
Sono quindi due letture diverse della stessa famiglia. La banca si chiede "questa persona
restituirà il prestito?", l'ISEE risponde alla domanda "a quali sostegni ha diritto questo nucleo?". Conoscerle entrambe prima di presentare una richiesta ti permette di arrivare allo sportello preparato, senza sorprese e con meno fretta.
Quando l'ISEE apre porte che altrimenti restano chiuse
Esistono misure legate al credito e alla casa che prevedono limiti ISEE per l'accesso. Un esempio tipico sono le garanzie pubbliche sul mutuo per la prima casa, che possono aiutare chi ha pochi risparmi o poco anticipo, a condizione di rientrare in determinati requisiti. Lo stesso vale per alcuni finanziamenti agevolati, contributi e bonus legati a famiglia, istruzione e abitazione.
In questi casi un valore ISEE appena sopra o appena sotto una soglia può cambiare concretamente le condizioni a cui ottieni il finanziamento, o addirittura decidere se puoi accedervi. È uno dei motivi per cui conviene conoscere il proprio ISEE con anticipo e non scoprirlo all'ultimo momento, quando i tempi sono stretti e le possibilità di intervenire sono poche.
Un'avvertenza importante: soglie, requisiti e misure cambiano spesso, perché vengono aggiornati dalle leggi di bilancio e dai provvedimenti successivi. Per questo, prima di contare su un'agevolazione, va sempre verificata la norma in vigore al momento della richiesta, sui canali ufficiali o con l'aiuto di un professionista. Basare una scelta importante su informazioni vecchie è uno degli errori più comuni.
Gli errori nella DSU che possono costarti caro
L'ISEE nasce dalla DSU, la Dichiarazione Sostitutiva Unica, cioè il modulo in cui indichi i dati
del tuo nucleo familiare. Poiché tutto il calcolo dipende da quello che dichiari, gli errori di
compilazione hanno conseguenze dirette. Quelli più frequenti sono:
• Nucleo familiare ricostruito male: conviventi non indicati, figli o componenti inseriti nella
famiglia sbagliata, situazioni particolari (separazioni, genitori non conviventi) trattate in
modo non corretto.
• Patrimonio mobiliare incompleto: conti correnti, depositi, carte prepagate con IBAN o
investimenti dimenticati, oppure saldi e giacenze indicati in modo errato.
• Patrimonio immobiliare non aggiornato: immobili acquistati o venduti di recente, quote
di proprietà, mutui residui non riportati correttamente.
• Dati di reddito superati: situazioni cambiate nel frattempo che non vengono segnalate,
quando invece esisterebbe la possibilità di un ISEE corrente.
Le conseguenze vanno in entrambe le direzioni. Un ISEE più alto del dovuto ti fa perdere agevolazioni a cui avresti diritto. Uno più basso del vero può creare problemi in caso di controlli, con la possibile perdita dei benefici ottenuti e, nei casi più gravi, sanzioni.
Le dichiarazioni vengono infatti incrociate con le banche dati degli enti pubblici. Rileggere la DSU con attenzione, meglio con l'aiuto di un professionista, è un controllo di pochi minuti che evita problemi anche molto più lunghi da risolvere.
evita gli errori di un ISEE sbagliato
(compila i campi per essere ricontattato)
Contattaci
Come usare ISEE e bilancio personale insieme
Il modo più efficace è affiancare i due strumenti. L'ISEE ti dice a quali agevolazioni puoi accedere, mentre il tuo bilancio mensile ti dice quanta rata puoi sostenere davvero. Sono informazioni complementari: la prima apre o chiude delle porte, la seconda ti dice se vale la pena attraversarle. Con il metodo C-M-G-T il percorso è semplice:
• Capire: ricostruisci reddito netto, spese fisse e impegni già in corso, e rileggi il tuo ISEE
per sapere a quali misure puoi accedere.
• Misurare: confronta il costo totale dei finanziamenti disponibili, comprese le eventuali
agevolazioni, e non solo la rata.
• Garantire un margine: verifica quanto ti resta ogni mese dopo la rata, lasciando spazio
per imprevisti e risparmio.
• Testare il futuro: simula cosa succede se il reddito cala, se i tassi salgono o se arriva una
spesa importante.
Un esempio illustrativo. Immagina un reddito netto familiare di 2.000 euro al mese e spese fisse per 1.100 euro: il margine di partenza è di 900 euro. Se la rata che ti viene proposta è di 500 euro, ti restano 400 euro per imprevisti, risparmio e vita quotidiana.
Se poi il reddito scende del 10%, quel margine si assottiglia in modo evidente. Un finanziamento che sulla
carta viene approvato può quindi risultare scomodo nella pratica. È proprio questo il tipo di verifica che ti permette di scegliere in base alla tua situazione reale e non solo a ciò che ti viene proposto.