Non permettere a un prestito di portarti via il sonno e la serenità di domani.
Il vero costo di una rata non è la rata: come scegliere un credito che ti sostiene, non ti pesa
Se pensi che la rata più bassa sia sempre la scelta migliore, rischi di cadere in un inganno economico. Scopri come calcolare il tuo vero margine di sicurezza e proteggere il bilancio familiare dagli imprevisti. Leggi l'articolo e impara a scegliere un finanziamento che ti sostiene davvero, senza soffocare la tua vita.
Premessa: Firmare un prestito non significa solo accettare un numero su un foglio, ma legare a quel filo il tuo futuro e la serenità della tua famiglia. Molti scoprono troppo tardi che una rata apparentemente "leggera" può trasformarsi in una trappola invisibile, capace di erodere ogni risparmio e togliere il respiro mese dopo mese. Non lasciare che l'ansia dell'imprevisto prenda il controllo della tua vita e rovini i tuoi sonni. Bastano pochi passi per riprendere in mano il potere di scegliere con lucidità, proteggendo la tua quotidianità prima che sia troppo tardi.
Sostenibile significa equilibrio, non rata minima
Quando si pensa a un finanziamento, la prima domanda è quasi sempre la stessa: "Quanto è la rata?".
È una domanda comprensibile, ma incompleta. La rata è solo la parte visibile di un impegno che si estende nel tempo e che entra nella vita quotidiana di una persona o di una famiglia.
Valutarla da sola è come giudicare un viaggio guardando soltanto il prezzo del biglietto, senza chiedersi dove si sta andando e quanto durerà il percorso. Un credito è sostenibile quando riesce a tenere in equilibrio quattro elementi, tutti collegati alla capacità di rimborso: il costo, la durata, il rischio e l'obiettivo. Il costo comprende non solo gli interessi, ma anche le spese e gli oneri accessori.
La durata determina per quanto tempo resterai vincolato. Il rischio riguarda ciò che può cambiare nel frattempo: il lavoro, il reddito, la famiglia, le spese.
L'obiettivo è ciò che stai finanziando e il motivo per cui lo fai. Se uno di questi elementi viene trascurato, l'equilibrio si rompe.
Una rata bassissima può nascondere una durata molto lunga. Una durata breve può produrre una rata che soffoca il bilancio mensile. Un obiettivo poco necessario può trasformarsi in un peso che dura anni. Per questo il concetto di sostenibilità non coincide con quello di "rata più piccola possibile", ma con quello di scelta coerente con la tua situazione reale. C'è poi un aspetto culturale. Per molto tempo la domanda dominante è stata "quanto posso ottenere?". È una logica che mette al centro il limite massimo concesso dal finanziatore, non quello che la persona può sostenere con serenità.
Ottenere un credito e sostenerlo bene sono due cose diverse: la prima dipende dalle valutazioni di chi eroga, la seconda dipende da te, dal tuo bilancio e dalla tua vita. Per questo la parola chiave è margine. Un finanziamento ben costruito lascia spazio per vivere, per affrontare un imprevisto, per coltivare un progetto. Se dopo aver pagato la rata ti resta appena il necessario per arrivare a fine mese, quel credito non ti sta sostenendo: ti sta pesando, anche se sulla carta tutto sembra in regola.
Nelle prossime sezioni vedremo come costruire questo equilibrio passo dopo passo: partendo dalla vita reale, leggendo correttamente i costi, mettendo alla prova la rata nel tempo e capendo che cosa fare prima, durante e dopo la firma. L'idea di fondo è semplice: un buon finanziamento non si misura dalla cifra ottenuta, ma da quanto bene riesce a convivere con la tua quotidianità.
Prima la vita reale, poi l'importo
L'errore più comune è partire dall'importo desiderato e cercare poi la rata che "ci sta".
Il metodo corretto funziona al contrario: si parte dalla vita reale e si arriva all'importo. Questo ribaltamento cambia completamente la qualità della decisione, perché sposta l'attenzione dal prodotto alla persona.
Il primo passo è capire le entrate nette stabili, cioè quanto entra davvero ogni mese. Non conta il reddito teorico o quello sperato, ma quello su cui puoi contare con ragionevole certezza. Se parte delle entrate è variabile o saltuaria, è prudente trattarla con cautela e non considerarla come garantita.
Il secondo passo riguarda le spese essenziali: casa, cibo, salute, mobilità. Sono le voci che non si possono comprimere senza conseguenze sulla qualità della vita. Molte persone sottovalutano questa fase perché non hanno un quadro preciso di quanto spendono davvero. Ricostruire il bilancio con onestà, anche con l'aiuto di un consulente, è già di per sé un risultato prezioso.
Il terzo passo, spesso dimenticato, è lasciare spazio a imprevisti e obiettivi. È il margine che non va impegnato. Un guasto all'auto, una spesa medica, una riparazione in casa, ma anche un viaggio o un progetto familiare: la vita non segue il piano mensile, e un bilancio senza cuscinetto è un bilancio fragile. Questo margine non è un lusso, è una forma di protezione.
Solo dopo questi tre passaggi arriviamo al quarto: la rata sostenibile, ovvero ciò che resta senza togliere respiro. Non è il massimo che puoi permetterti, ma la cifra che puoi pagare mantenendo stabilità e libertà di scelta.
Ecco perché l'ordine conta: prima si protegge la vita reale, poi si definisce l'impegno.
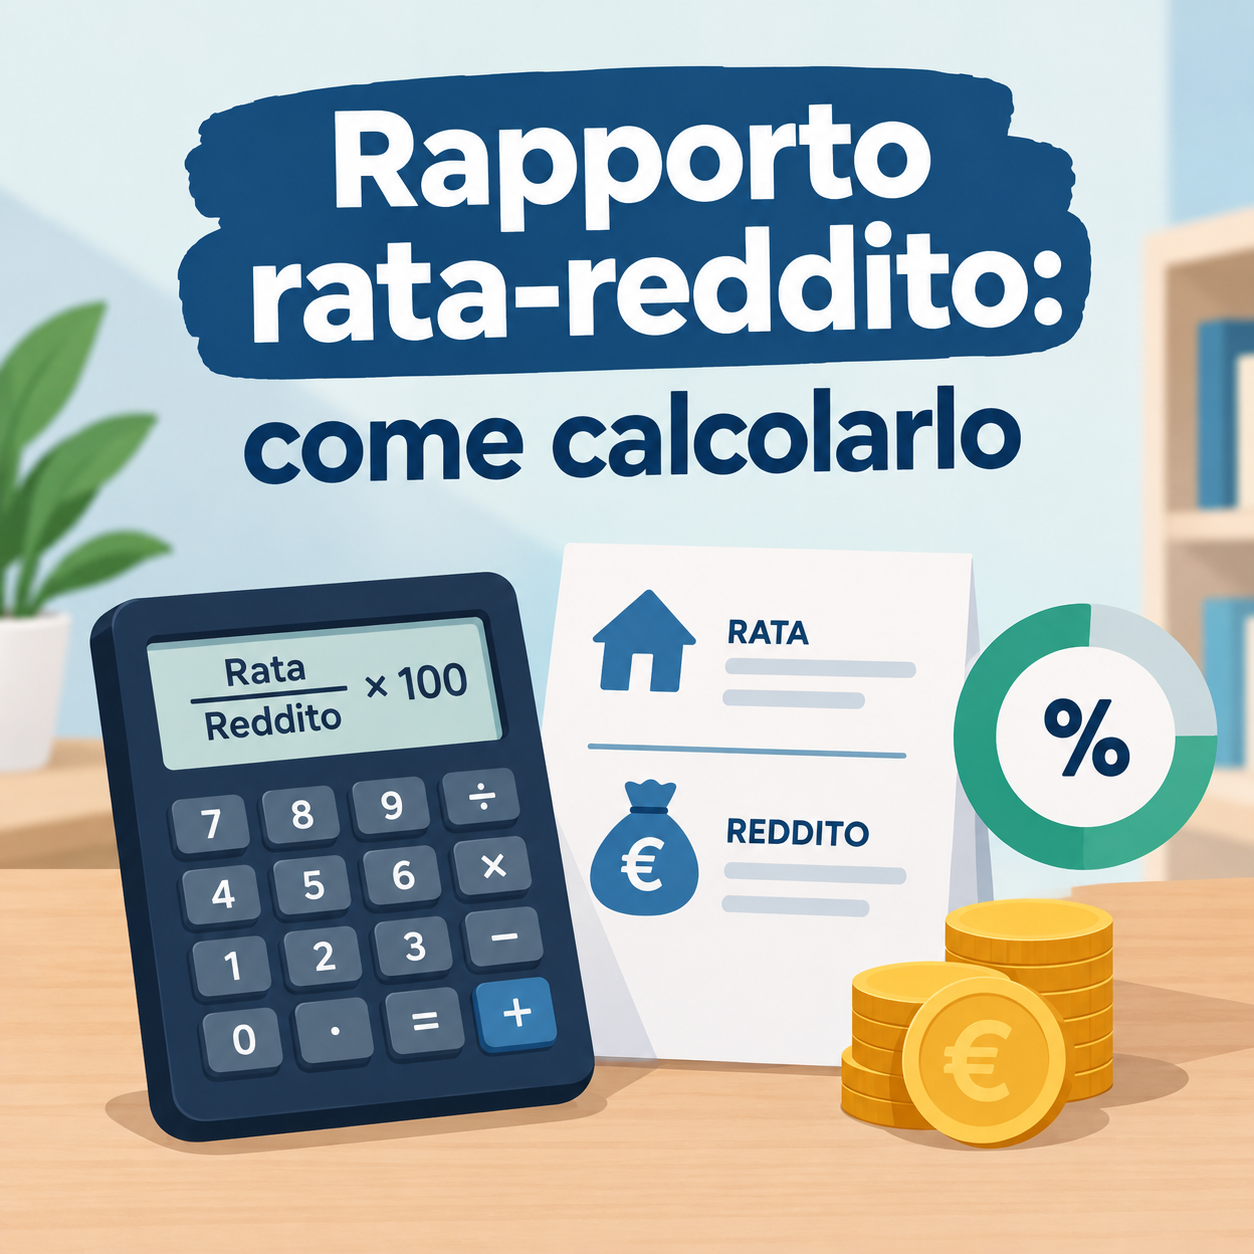
Nell'educazione finanziaria si cita spesso una soglia del 30% del reddito come riferimento per la rata. Va letta per quello che è: una bussola, non un semaforo verde.
È una soglia orientativa che aiuta a farsi un'idea, ma non sostituisce il bilancio personale. Una famiglia con figli, un reddito poco stabile o spese sanitarie ricorrenti potrebbe stare bene anche al di sotto di quella percentuale, mentre un'altra situazione potrebbe tollerare qualcosa di più. La risposta, in ogni caso, è sempre individuale.
TAEG, TAN e durata: leggere il costo vero
Una volta chiarito quanto puoi sostenere, serve capire quanto costa davvero il finanziamento.
Qui entrano in gioco due sigle che molti incontrano nei preventivi senza sapere bene come usarle: TAN e TAEG.
Conoscerle bene è uno dei modi più semplici per proteggersi da scelte poco convenienti. Il TAN è il tasso nominale: indica il solo costo degli interessi.
È un dato utile, ma parziale. Se ti fermi al TAN rischi di confrontare offerte che, in realtà, hanno costi complessivi molto diversi, perché non tiene conto di tutte le voci che incidono sul totale da restituire. Il TAEG, invece, racconta di più.
Comprende gli interessi, i costi obbligatori e le spese, e per questo offre una misura più completa del costo del credito. Per confrontare due proposte, il TAEG è lo strumento più affidabile.
A una condizione fondamentale: le offerte devono essere omogenee. Significa confrontare sempre stesso importo, stessa durata e stesse condizioni, altrimenti il confronto perde significato. La durata merita un discorso a parte, perché è uno degli elementi che più cambia la fisionomia di un finanziamento. Pensiamo a due rate per lo stesso importo.
Con una durata breve la rata mensile è più alta: c'è più pressione oggi, ma meno mesi di impegno e, in generale, un costo totale inferiore. Con una durata lunga la rata è più bassa: c'è più respiro oggi, ma un costo complessivo e un vincolo più lunghi.
Nessuna delle due soluzioni è giusta in assoluto. La domanda corretta è: quale combinazione è coerente con il mio bilancio e con la durata d'uso del bene che sto finanziando? Pagare per anni qualcosa che avrai già sostituito, o che avrà perso valore, è un segnale di squilibrio da evitare.
Allo stesso modo, una rata troppo alta per accorciare la durata può erodere il margine che ti serve ogni mese. Per questo ogni preventivo andrebbe letto con tre domande: quanto pago al mese, per quanti mesi, e quanto restituisco in totale. Se la risposta a queste domande è chiara e il TAEG è trasparente, hai già fatto un grande passo verso una scelta consapevole. Se qualcosa non è chiaro, vale la pena chiedere spiegazioni prima di firmare, senza alcuna fretta.
La rata deve reggere anche domani (e "verde" non vuol dire sostenibile)
Un finanziamento si firma oggi, ma si paga per mesi o per anni.
La domanda decisiva, quindi, non riguarda solo la situazione attuale, ma anche quella futura. Una rata che oggi sembra comoda potrebbe diventare pesante se le condizioni cambiano, e le condizioni, nella vita reale, cambiano spesso. Un esercizio utile è il test di tenuta. Parti dalla situazione di oggi, con un reddito stabile.
Poi immagina uno scenario con entrate ridotte del 10%. Infine aggiungi una spesa imprevista, per esempio 250 euro. A questo punto chiediti: resta margine per vivere, scegliere e reagire? Se la risposta è sì, la rata ha buone probabilità di reggere anche nei momenti meno favorevoli.
Se la risposta è no, probabilmente è il caso di rivedere importo o durata. Questo test non serve a spaventare, ma a progettare. Un consulente competente non ti dice solo "puoi permettertelo", ti mostra che cosa succede se qualcosa cambia.
È un modo concreto per trasformare l'incertezza in informazione e per scegliere con maggiore serenità. Un tema che merita attenzione è quello del credito "verde". Oggi molti finanziamenti sono legati a beni o progetti con finalità ambientali: auto a basso impatto, efficientamento della casa, mobilità elettrica. Sono obiettivi nobili e spesso sensati.
Ma c'è una distinzione importante da fare: un credito verde finanzia un bene con finalità ambientale, mentre un credito sostenibile è coerente con reddito, durata, rischio e obiettivi della persona. Le due cose non coincidono automaticamente.
Un bene "verde" può comunque generare un debito troppo pesante, se la rata non è in equilibrio con il bilancio. L'etichetta ambientale non sostituisce la verifica di sostenibilità economica. Anzi, proprio perché l'obiettivo è attraente, è più facile lasciarsi guidare dall'entusiasmo e dimenticare di fare i conti.
La buona notizia è che le due dimensioni possono convivere: si può scegliere un bene con un impatto positivo sull'ambiente e, allo stesso tempo, costruire un finanziamento che rispetti il tuo margine. Basta applicare lo stesso metodo di sempre: partire dalla vita reale, misurare il costo totale, verificare la tenuta nel tempo e solo dopo decidere.
Il metodo Credito con margine: 7 domande e un consulente al tuo fianco
Tutto ciò che abbiamo visto si può riassumere in un metodo semplice in quattro passaggi, che chiamo:
Credito con margine.
- Il primo è Capire il bilancio: ricostruire entrate, spese e obiettivi.
- Il secondo è Misurare il costo totale: guardare TAEG, durata e importo complessivo da restituire.
- Il terzo è Garantire un margine: assicurarsi che la rata lasci respiro.
- Il quarto è Testare il futuro: verificare che la scelta regga anche se qualcosa cambia.
- Il principio guida è questo: non cercare il massimo ottenibile, ma progetta il giusto sostenibile.
Per renderlo ancora più pratico, ecco sette domande da porsi prima di dire sì.
1) La rata lascia margine?
2) Il TAEG è chiaro?
3)La durata è coerente?
4)Ho confrontato offerte omogenee?
5)Regge a un imprevisto?
6)Il bene serve davvero?
7)So cosa fare se cambia qualcosa?
Se riesci a rispondere con sicurezza a tutte, sei in una posizione solida.
Se ne rimane qualcuna senza risposta, è il momento di fermarsi e approfondire.
Un caso didattico aiuta a capire. Immagina Laura, un nome di fantasia, che desidera cambiare auto e chiede la rata minima.
Un consulente attento non parte dal prezzo della vettura: ricostruisce il bilancio, ragiona sulla durata d'uso del mezzo e considera gli imprevisti possibili.
La domanda di Laura cambia e diventa "Quanto posso pagare senza sacrificare il mio margine?".
Con la domanda cambia anche la qualità della scelta.
Ed è qui che si vede il ruolo del consulente: è una cintura di sicurezza.
Fa domande, rende visibili i costi, testa gli scenari. Non decide al posto della persona, ma crea le condizioni per una decisione informata. L'obiettivo è proteggere la scelta, non spingere la vendita.
C'è infine un ultimo punto: la sostenibilità non finisce alla firma.
Dopo aver sottoscritto il contratto, conviene monitorare rata, scadenze e margine; anticipare, segnalando presto eventuali cambiamenti; e rivedere, valutando con il finanziatore le opzioni disponibili se la situazione si modifica. Un atteggiamento proattivo evita che un piccolo problema diventi un grande disagio.
Per questo, prima di chiederti "Me lo concedono?", chiediti "Posso sostenerlo bene?". Se vuoi farlo con un supporto concreto, il primo passo è una fotografia del tuo equilibrio: entrate, spese, obiettivi e margine, in una conversazione senza promesse e senza pressioni.
richiedi una consulenza gratuita