Merito creditizio: cos’è, come lo valutano le banche e come migliorarlo prima di chiedere un prestito

Hai trovato la casa dei tuoi sogni, ma il mutuo ti spaventa? Non lasciare che un punteggio "invisibile" rovini i tuoi progetti.


Spesso un rifiuto non dipende dallo stipendio, ma dal Merito Creditizio, influenzato da vecchi ritardi o troppe richieste simultanee che bloccano tutto senza che tu lo sappia.


✅ La buona notizia è che puoi migliorarlo! Nel nostro articolo ti sveliamo i segreti del Credit Scoring, i 3 errori comuni da evitare e i passi concreti per sistemare il tuo profilo e farti dire di "SÌ".
Che cos'è davvero il merito creditizio e perché decide il futuro dei tuoi progetti


Quando decidi di richiedere un mutuo per acquistare casa, un prestito personale per ristrutturare o un finanziamento per far crescere la tua attività, il primo vero ostacolo da superare non è la trattativa sul tasso di interesse, ma la valutazione del tuo merito creditizio.


Con questa espressione gli istituti di credito indicano la tua effettiva capacità e affidabilità nel rimborsare puntualmente le somme ricevute, tenendo conto sia della tua storia finanziaria passata sia della sostenibilità economica futura. Non si tratta di un giudizio morale sulla persona, bensì di un'analisi rigorosa e oggettiva basata su dati concreti, flussi di cassa e parametri statistici che le banche utilizzano per stimare il rischio di insolvenza.


Oggi gran parte di questa istruttoria preliminare viene gestita da algoritmi automatizzati di credit scoring, software sofisticati che incrociano decine di variabili in pochi secondi e restituiscono un punteggio sintetico. Se questo indice non supera una determinata soglia interna fissata dall'istituto, la pratica viene respinta ancor prima di arrivare sulla scrivania di un deliberante umano. Comprendere le logiche di questo meccanismo è quindi fondamentale per non muoversi al buio e per evitare passi falsi che possono compromettere i tuoi piani.


Troppo spesso, infatti, i richiedenti si presentano allo sportello senza aver verificato la propria posizione, finendo per accumulare esiti negativi che peggiorano ulteriormente la loro reputazione finanziaria agli occhi dell'intero sistema bancario.


I pilastri della valutazione bancaria: tra centrale rischi e rapporto rata-reddito


Per costruire un quadro completo della tua affidabilità, la banca esamina simultaneamente due grandi aree di indagine: la storia creditizia e la capacità di rimborso attuale.


Sul primo fronte, l'istituto interroga le banche dati pubbliche e private, tra cui la Centrale dei Rischi gestita da Banca d'Italia e i principali sistemi di informazioni creditizie come CRIF, dove vengono registrati tutti i finanziamenti in corso, quelli estinti negli ultimi anni, eventuali ritardi nei pagamenti delle rate e persino le richieste di prestito ancora in fase di valutazione o recentemente rifiutate.


Anche un semplice ritardo di due rate su una carta revolving o un vecchio finanziamento dimenticato possono generare segnalazioni negative capaci di bloccare qualsiasi nuova operazione. Sul secondo fronte, l'attenzione si sposta sui documenti reddituali, come la Certificazione Unica, il Modello 730, le ultime buste paga o il bilancio per chi ha partita IVA.


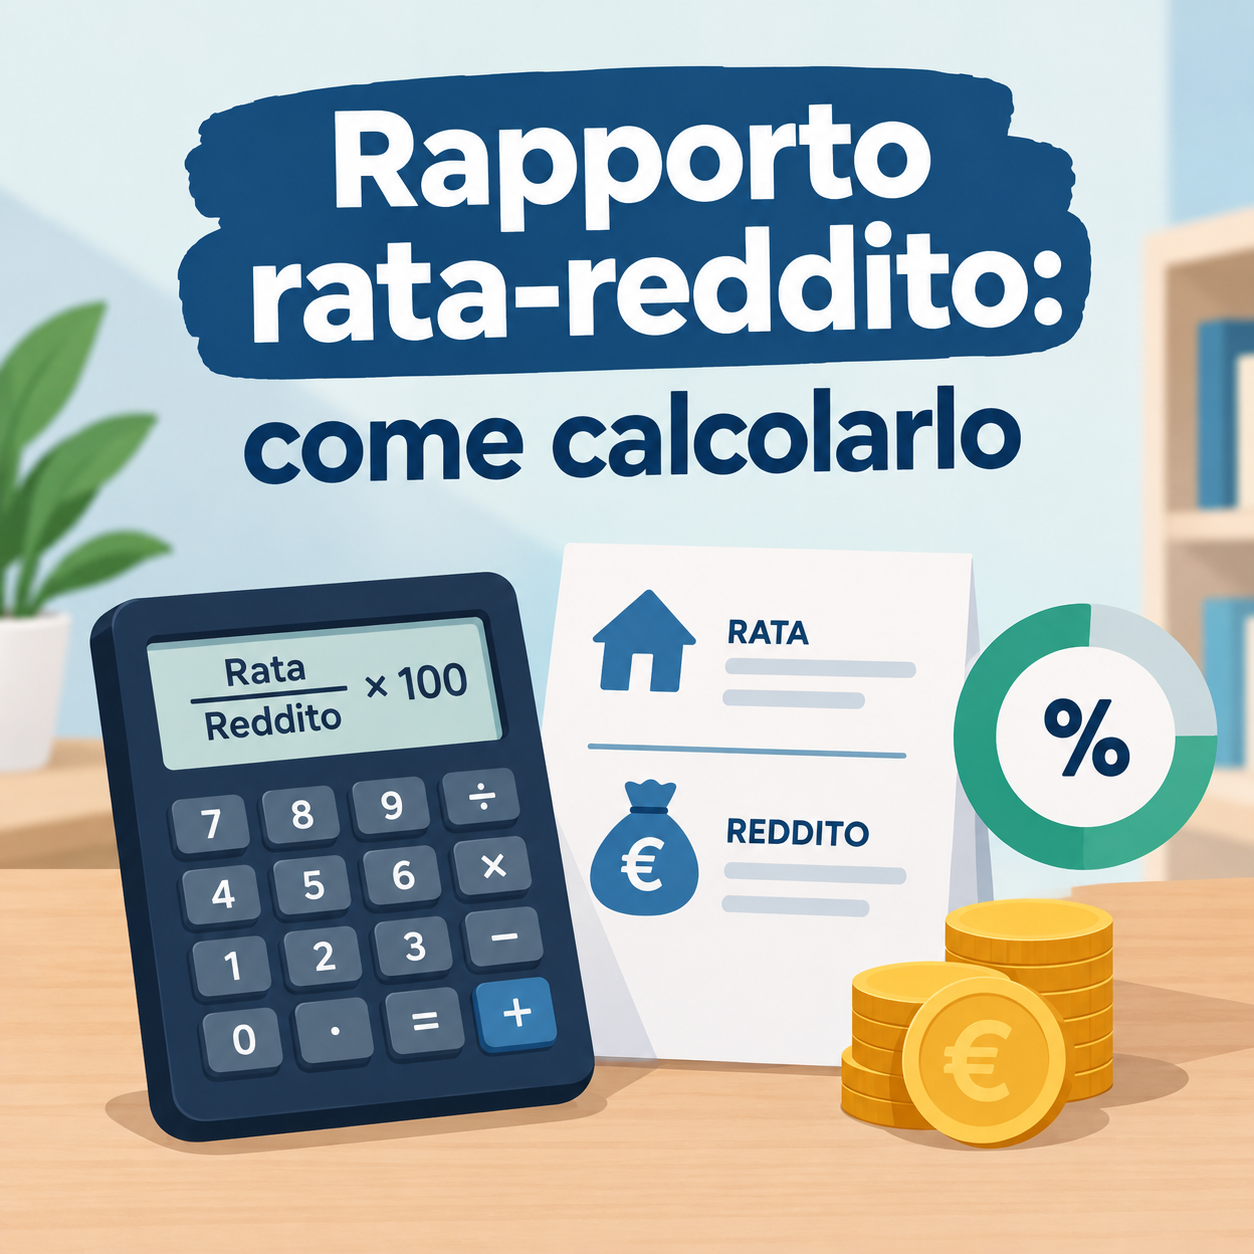
Qui entra in gioco il celebre rapporto rata-reddito, un indicatore chiave che misura quanto incidono gli impegni finanziari mensili sulle entrate nette disponibili del nucleo familiare.


Di norma, gli istituti ritengono sostenibile un indebitamento complessivo che non superi il trenta o il trentacinque percento del reddito netto mensile, dopo aver sottratto eventuali spese fisse già esistenti, come un canone di locazione o un altro prestito attivo. Se la somma delle rate supera questa soglia di sicurezza, il sistema segnala un rischio eccessivo di sovraindebitamento.


Gli errori silenziosi che rovinano il tuo punteggio senza che tu te ne accorga


Molte persone convinte di essere clienti ideali perché non hanno mai saltato una rata restano spiazzate di fronte a un diniego bancario, ignorando che esistono comportamenti apparentemente innocui capaci di abbassare drasticamente il merito creditizio.


  1. Il primo grande errore consiste nel richiedere preventivi vincolanti a più banche o finanziarie contemporaneamente nella speranza di trovare l'offerta migliore: ogni volta che un istituto interroga le banche dati per una nuova istruttoria, quella richiesta resta visibile per diversi mesi. Agli occhi degli algoritmi, una raffica di richieste ravvicinate è il campanello d'allarme tipico di chi ha un bisogno urgente e disperato di liquidità, motivo per cui scatta quasi in automatico un rifiuto a catena.
  2. Un secondo errore molto frequente riguarda la completa assenza di storia creditizia: chi non ha mai chiesto un finanziamento in vita sua non viene considerato un cliente sicuro, bensì un soggetto statisticamente ignoto, privo di uno storico verificabile su cui basare previsioni di puntualità. Anche l'uso sregolato delle carte di credito a rimborso rateale, i piccoli scoperti ricorrenti sul conto corrente o l'aver firmato come garante per un familiare in difficoltà pesano direttamente sulla tua capacità di spesa futura. L'importo della rata garantita per terzi, infatti, viene conteggiato dagli istituti come un tuo impegno effettivo, riducendo lo spazio disponibile per i tuoi progetti personali e familiari.


Come preparare e ottimizzare il tuo profilo finanziario prima della richiesta


Migliorare la propria posizione prima di presentare una domanda formale è sempre possibile, a patto di agire con metodo, anticipo e consapevolezza.


  • Il primo passo concreto consiste nell'esercitare il proprio diritto all'accesso gratuito alla Centrale dei Rischi di Banca d'Italia e richiedere una visura aggiornata ai principali SIC privati, così da verificare con certezza che non esistano errori anagrafici, segnalazioni illegittime o vecchi insoluti mai cancellati nonostante l'avvenuto saldo. Qualora emergessero imprecisioni, è indispensabile richiedere subito la rettifica formale prima di avviare qualsiasi pratica di mutuo o prestito.


  • In secondo luogo, conviene mettere ordine nei conti correnti almeno tre o sei mesi prima della richiesta, evitando sconfinamenti, addebiti insoluti o movimenti disordinati che possono insospettire l'analista del credito. Se hai più piccoli finanziamenti attivi o carte revolving con tassi elevati, valuta l'opportunità di estinguerli anticipatamente o di accorparli in un'unica soluzione sostenibile, liberando così quota parte del tuo reddito mensile e migliorando immediatamente l'indice di sostenibilità.


Allo stesso tempo, raccogliere in anticipo tutta la documentazione fiscale e reddituale in modo chiaro e completo permette di fotografare con precisione la reale capacità economica della famiglia, inclusi eventuali redditi integrativi regolari, detrazioni fiscali o garanzie reali che possono rafforzare sensibilmente la solidità complessiva dell'operazione.


Checklist: i quattro passi per preparare il tuo profilo prima di chiedere un finanziamento


Per mettere in pratica i consigli visti finora e presentarti in banca con un profilo solido e verificato, segui questa sequenza prima di inoltrare qualsiasi domanda ufficiale:


  • 1. Visure aggiornate delle Centrali Rischi (Banca d'Italia e SIC privati): richiedi gratuitamente l'estratto della tua posizione in Banca d'Italia, CRIF, Experian o CTC per controllare che non ci siano errori anagrafici, segnalazioni illegittime o vecchi finanziamenti saldati che risultano ancora aperti.
  • 2. Estratti conto bancari degli ultimi 3 o 6 mesi: verifica che i tuoi conti correnti non presentino sconfinamenti, addebiti insoluti o movimenti disordinati che potrebbero insospettire l'analista del credito.
  • 3. Prospetto dei finanziamenti e delle carte revolving attive: raccogli i conteggi estintivi o i piani di ammortamento dei piccoli prestiti in corso per valutare se estinguerli in anticipo o accorparli, riducendo così le uscite mensili e migliorando il rapporto rata-reddito.
  • 4. Fascicolo completo dei documenti reddituali e delle garanzie: prepara in anticipo l'ultima Certificazione Unica (CU), il Modello 730 (o bilancio per partite IVA), le ultime 3 buste paga e l'eventuale documentazione su redditi integrativi, detrazioni fiscali o garanzie reali a supporto della richiesta.


Perché una pre-analisi professionale fa la differenza tra il sì e il no della banca


Affrontare il mercato del credito affidandosi al caso o al fai-da-te espone oggi a rischi molto elevati, perché ogni istituto applica politiche assuntive proprie, criteri di calcolo differenti per i redditi variabili e soglie di tolleranza che cambiano continuamente in base allo scenario economico.


Ciò che viene respinto da una banca tradizionale può essere perfettamente finanziabile presso un altro istituto più adatto alla tua tipologia contrattuale, alla tua anzianità lavorativa o alla composizione del tuo nucleo familiare. Rivolgersi a un consulente del credito regolarmente iscritto all'OAM prima di inoltrare qualsiasi domanda ufficiale ti permette di effettuare una vera e propria diagnosi preventiva senza lasciare tracce nelle banche dati.


Attraverso un'analisi incrociata dei tuoi flussi di cassa, della situazione fiscale e delle visure creditizie, il professionista individua eventuali criticità nascoste, suggerisce gli interventi correttivi più rapidi ed efficaci e seleziona esclusivamente gli istituti in linea con il tuo profilo reale.


Questo approccio strategico non solo protegge la tua reputazione finanziaria da rifiuti inutili, ma ti consente di presentarti al tavolo della trattativa con una pratica solida, trasparente e ben argomentata, aumentando in modo concreto le probabilità di ottenere l'importo desiderato alle migliori condizioni di mercato.


Domande frequenti sul merito creditizio (FAQ)


  • Quanto tempo ci vuole per ripulire il merito creditizio dopo un rifiuto o un ritardo?

    I tempi di conservazione dei dati nelle Centrali Rischi variano in base alla tipologia di segnalazione. Se una richiesta di finanziamento viene rifiutata o rinunciata, la traccia resta visibile nei Sistemi di Informazioni Creditizie (come CRIF) per 90 giorni dalla data di aggiornamento. Nel caso di ritardi nei pagamenti poi regolarizzati, la segnalazione permane per 12 mesi (se il ritardo riguarda una o due rate) oppure per 24 mesi (se riguarda tre o più rate). Gli insoluti mai saldati restano invece visibili fino a 36 mesi dalla data di scadenza contrattuale del finanziamento.

  • Posso ottenere un mutuo o un prestito se non ho mai chiesto finanziamenti prima?

    Sì, ma potresti incontrare maggiori difficoltà rispetto a chi ha già uno storico positivo. Per gli algoritmi bancari, un richiedente privo di precedenti creditizi è un profilo "neutro" o statisticamente non valutabile, perché non esistono prove concrete della sua puntualità nei rimborsi. In questi casi le banche valutano con ancora più attenzione la stabilità lavorativa, l'anzianità di servizio, il rapporto rata-reddito e l'eventuale presenza di garanzie aggiuntive, come un coobbligato o un garante con un buon profilo finanziario.

  • Richiedere più preventivi online peggiora il mio punteggio creditizio?

    Dipende dal tipo di richiesta effettuata. Una semplice simulazione informativa sul sito di una banca non lascia tracce, mentre l'invio di una richiesta formale di preventivo con caricamento dei documenti autorizza l'istituto a interrogare le banche dati creditizie. Presentare più domande contemporaneamente a diversi istituti genera una serie di interrogazioni ravvicinate che gli algoritmi interpretano come un segnale di difficoltà finanziaria, riducendo sensibilmente le probabilità di approvazione.

  • Come posso sapere qual è il mio merito creditizio prima di andare in banca?

    Puoi verificare autonomamente la tua posizione richiedendo gratuitamente una visura alla Centrale dei Rischi di Banca d'Italia e ai principali SIC privati (come CRIF, Experian e CTC) per controllare l'assenza di segnalazioni negative o errori anagrafici. Per conoscere invece la tua reale capacità di spesa e capire quali istituti sono più adatti al tuo profilo reddituale senza lasciare tracce nei database, la soluzione più sicura è effettuare una pre-analisi finanziaria con un consulente del credito abilitato prima di inoltrare qualsiasi domanda ufficiale.

Vuoi sapere se la banca approverà il tuo progetto prima di fare domanda?


Evita gli errori silenziosi degli algoritmi bancari. Compila il modulo qui sotto per richiedere una diagnosi preventiva del tuo merito creditizio: valuteremo la sostenibilità della tua rata e la solidità del tuo profilo per presentarti allo sportello solo con le carte in regola.

Contattaci

Questo campo è obbligatorio
Questo campo è obbligatorio Inserisci un indirizzo e-mail valido
Questo campo è obbligatorio Inserisci un numero di telefono valido
Prestito personale per liquidità: consulenza e documenti per la richiesta di finanziamento.
Autore: Gennaro Izzo • 7 novembre 2026
Scopri come ottenere un prestito personale per liquidità: requisiti, documenti necessari, rata sostenibile e consigli per l'approvazione.
Autore: Gennaro Izzo • 31 ottobre 2026
L'ISEE non è il reddito ma la foto della famiglia. Scopri cosa dicono i tuoi numeri prima di chiedere un finanziamento: leggi l'articolo!
Fumetto uomo calcola entrate e uscite del bilancio familiare al computer
Autore: Gennaro Izzo • 24 ottobre 2026
Fare da garante a una persona cara è un gesto d'amore, ma quali sono i rischi reali? Scopri come calcolare il tuo margine e tutelare la tua famiglia.
• Grafico andamento tassi Euribor e Eurirs per surroga mutuo
Autore: Gennaro Izzo • 20 ottobre 2026
I tassi BCE scendono: scopri come abbassare la rata del tuo mutuo. Guida pratica su rinegoziazione, surroga e scelta tra tasso fisso e variabile oggi.
Coppia matura calcola le spese di casa al tavolo mentre assembla un veliero in legno per hobby.
Autore: Gennaro Izzo • 17 ottobre 2026
Il vero costo di una rata non è la rata. Scopri il metodo Credito con margine per scegliere un finanziamento sostenibile: TAEG, durata e imprevisti."
Autore: Gennaro Izzo • 26 settembre 2026
Scopri la regola del 30-35% per calcolare la sostenibilità della rata, proteggere il tuo profilo CRIF ed evitare il rischio sovraindebitamento.
Confronto ISEE e Modello 730 su scrivania con chiavi di casa per richiesta mutuo agevolato
Autore: Gennaro Izzo • 12 settembre 2026
Scopri la differenza tra Modello 730 e ISEE per ottenere un mutuo: la capacità di rimborso conta per la banca, l'ISEE per i bonus statali.
Autore: Gennaro Izzo • 28 luglio 2026
Scopri cos'è la consulenza del credito, come funziona e perché è essenziale per ottenere mutui o prestiti alle migliori condizioni senza rischiare rifiuti.


Vuoi conoscere qualcosa in più sul tuo finanziamento?