Quanto credito puoi davvero permetterti? La regola d'oro per non indebitarsi troppo
Quanto credito puoi davvero permetterti? La regola d'oro per non indebitarsi troppo
Introduzione: Oggi in Italia più di sei famiglie su dieci hanno un contratto di credito attivo. Che si tratti del mutuo per la casa, del finanziamento per l’auto o della micro-rata per l’ultimo smartphone, il debito è diventato una presenza fissa nel bilancio mensile degli italiani. Secondo i dati più recenti dell'Osservatorio CRIF, la rata media pagata a livello nazionale è salita a 285 euro al mese, spinta da anni di tassi di interesse instabili e dall'aumento del costo della vita. Una cifra apparentemente gestibile, ma che per molti rappresenta un peso sempre più difficile da sostenere a fine mese.
La Regola del 30-35%: il termometro della tua sostenibilità finanziaria
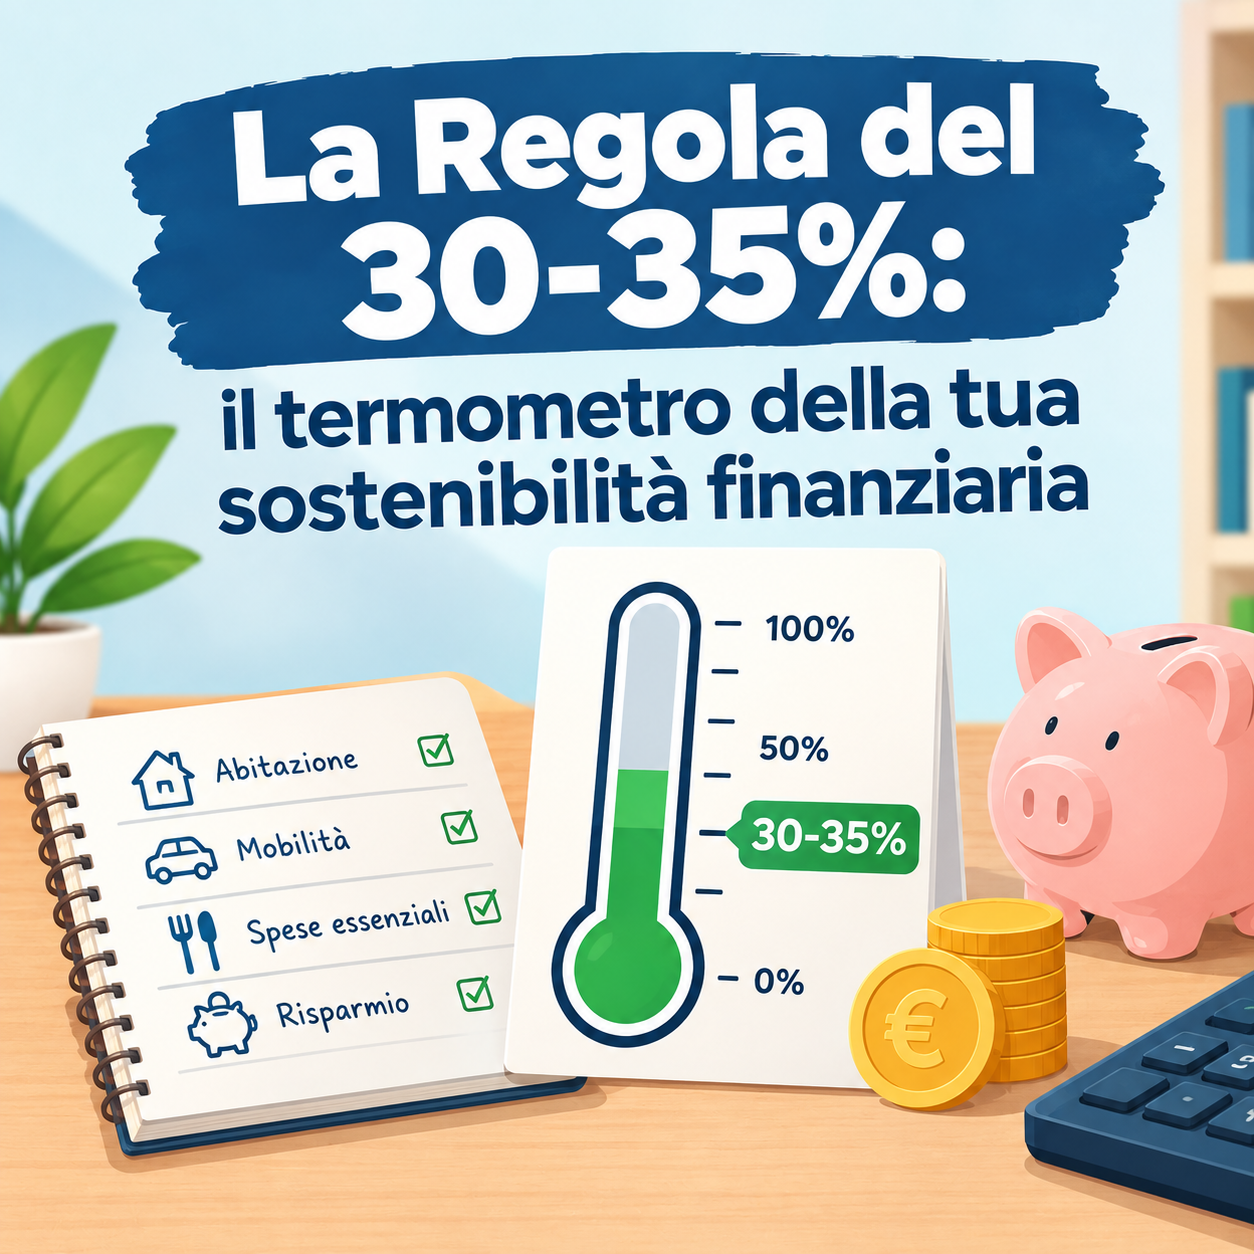
Per capire se un finanziamento è sostenibile, non serve essere geni della finanza: esiste una bussola universale utilizzata sia dagli analisti bancari sia dagli esperti di educazione finanziaria. Stiamo parlando del rapporto rata-reddito, e più nello specifico della regola d'oro del 30-35%.
Questa percentuale rappresenta la quota massima del tuo reddito mensile netto che dovresti destinare al pagamento dei debiti. Perché proprio questa cifra? La risposta sta nella biologia del budget familiare. Il restante 65-70% delle tue entrate deve rimanere libero per coprire le spese fisse essenziali (come l'affitto, le bollette, la spesa alimentare, i trasporti e le tasse), i consumi legati allo stile di vita e, idealmente, una quota da destinare al risparmio per le emergenze.
Superare costantemente questa barriera significa erodere l'ossigeno finanziario della casa, esponendosi al rischio concreto che un qualsiasi imprevisto, come una riparazione improvvisa dell'auto, si trasformi in una crisi difficile da gestire.
Per rendere questo concetto concreto e spendibile nella vita di tutti i giorni, facciamo due esempi pratici con scenari molto comuni in Italia. Immaginiamo il caso di Marco, un giovane lavoratore monoreddito che guadagna 1.500 euro netti al mese. Applicando la regola del 30%, la rata ideale per tutte le sue scadenze finanziarie dovrebbe aggirarsi intorno ai 450 euro, potendo estendersi al massimo a 525 euro (il 35%) in casi eccezionali.
Se Marco sta già pagando un finanziamento da 200 euro al mese per l'auto, lo spazio rimanente per un nuovo prestito o per un domani in affitto si riduce drasticamente a circa 250 euro. Se ignorasse questa regola e sottoscrivesse un'altra rata da 400 euro, si troverebbe a impegnare ben 600 euro totali (il 40% del suo stipendio), lasciandosi appena 900 euro per sopravvivere tutto il mese. Un margine decisamente troppo stretto per una persona sola che deve gestire una casa a proprie spese.
Prendiamo ora un secondo scenario, quello di una famiglia composta da due coniugi con un reddito complessivo netto di 2.800 euro al mese. In questo contesto, la soglia di sicurezza del 30% si attesta a 840 euro, mentre il limite massimo del 35% tocca i 980 euro mensili. Questo budget non deve essere inteso per un singolo finanziamento, ma come il "tetto cumulativo" sotto il quale far rientrare il mutuo della casa, le carte di credito revolving e il pagamento dilazionato degli elettrodomestici. Se la famiglia decide di stipulare un mutuo da 750 euro al mese, si troverà in una fascia di assoluta sicurezza, mantenendo un cuscinetto economico perfetto per far fronte alle oscillazioni dei prezzi o alle spese per i figli.
Calcolare questa percentuale prima di firmare qualsiasi modulo ti permette di prendere il controllo della trattativa: non sarai più tu a chiedere alla banca "quanti soldi mi date?", ma sarai tu a stabilire con fermezza "questo è l'importo massimo che posso permettermi di restituirvi ogni mese".
Il "Costo Occulto" del Merito Creditizio: come il CRIF legge il tuo livello di indebitamento
Quando si richiede un finanziamento, si tende a pensare che l'unico costo da sostenere sia quello degli interessi indicati nel contratto.
In realtà, esiste un vero e proprio "costo occulto" che non si misura in denaro, ma in termini di libertà finanziaria futura: la perdita del proprio merito creditizio. Ogni volta che firmiamo un contratto di prestito, i nostri dati vengono trasmessi e registrati all'interno dei Sistemi di Informazioni Creditizie (SIC), di cui il CRIF (Centrale Rischi Finanziari) è il più famoso e utilizzato in Italia [🔍].
Molti risparmiatori pensano che il CRIF sia una sorta di "lista nera" in cui finisce solo chi non paga le rate. Questo è uno dei miti più falsi e pericolosi del settore. Il CRIF è una banca dati positiva e negativa: registra la puntualità nei pagamenti, ma soprattutto fotografa l'esatta quantità di debito che abbiamo accumulato e quante rate stiamo pagando contemporaneamente. Gli algoritmi delle banche leggono questa mappa per calcolare all'istante il tuo livello di saturazione finanziaria ancora prima di guardare il tuo estratto conto.
Se decidi di spingerti al limite della tua sostenibilità finanziaria, saturando o superando quel famoso 35% del rapporto rata-reddito di cui abbiamo parlato, stai inconsapevolmente declassando il tuo profilo di affidabilità per il futuro. Poniamo il caso che tu stia pagando regolarmente e senza un solo giorno di ritardo tutte le tue scadenze, ma che la somma di queste rate assorba il 38% delle tue entrate mensili. Agli occhi di una banca che consulta il CRIF, tu non sei un cattivo pagatore, ma sei un profilo ad alto rischio di sovraindebitamento [🔍].
Questo significa che se domani mattina dovessi affrontare un'emergenza reale — come una spesa medica imprevista, una grave infiltrazione d'acqua in casa o la necessità di sostituire d'urgenza l'automobile — e avessi bisogno di un prestito di liquidità rapido, la tua richiesta verrebbe quasi certamente rifiutata. Il sistema vedrà che non hai più "spazio vitale" nel tuo bilancio per ospitare un'ulteriore rata.
Questo blocco forzato rappresenta il vero prezzo da pagare quando si abusa del credito al consumo per beni non essenziali. Acquistare a rate l'ultimo modello di smartphone, i biglietti per le vacanze o l'arredamento nuovo solo perché "tanto la rata è bassa" va a rosicchiare quel margine di sicurezza che il CRIF registra meticolosamente. Quando le finanziarie interrogano il sistema, calcolano il cosiddetto credit scoring: un punteggio che crolla verticalmente se sul tuo codice fiscale gravano troppi piccoli finanziamenti attivi, anche se pagati con svizzera puntualità.
La consapevolezza creditizia significa capire che la sostenibilità non è una foto statica del momento in cui compri qualcosa, ma una dinamica a lungo termine. Mantenere un profilo CRIF "leggero" e distante dai limiti massimi di indebitamento è l'unica vera assicurazione per proteggere il tuo potere d'acquisto e garantirti l'accesso al denaro che conta davvero quando la vita ti mette davanti a un imprevisto.
Domande Frequenti (FAQ) sulla Sostenibilità della Rata e CRIF
Come si calcola il rapporto rata-reddito?
Per calcolare il tuo rapporto rata-reddito, devi sommare l'importo di tutte le rate mensili che paghi (o che vorresti pagare) e dividerlo per il tuo reddito netto mensile. Infine, moltiplica il risultato per 100. Ad esempio, se hai un'entrata netta di 2.000€ al mese e la somma delle tue rate è di 600€, il calcolo sarà: (600 / 2000) x 100 = 30%. In questo caso, sei perfettamente all'interno della soglia di sicurezza consigliata.
Cosa succede se supero il 35% del rapporto rata-reddito?
Se il totale delle tue rate supera il 35% del tuo reddito netto, entri in una fascia di rischio sovraindebitamento. Anche se paghi sempre con puntualità, le banche e le finanziarie potrebbero rifiutarti nuovi prestiti o carte di credito perché considerano il tuo bilancio familiare troppo rigido e privo dello spazio economico necessario per assorbire eventuali imprevisti.
Il CRIF vede quanti finanziamenti ho attivi anche se sono un buon pagatore?
Sì. Il CRIF non è una "lista nera", ma un Sistema di Informazioni Creditizie (SIC) che raccoglie la storia finanziaria di chiunque utilizzi il credito. Registra i dati positivi (la puntualità dei pagamenti) e quelli negativi (eventuali ritardi). Di conseguenza, vede esattamente quanti prestiti hai in corso, l'importo delle rate e la durata residua del debito, valutando la tua esposizione finanziaria complessiva.
Il Vademecum Pratico: come fare il check-up della tua sostenibilità finanziaria
Ora che hai compreso l'importanza della regola del 30-35% e il modo in cui il CRIF analizza la tua situazione finanziaria, è il momento di passare all'azione.
Non devi aspettare che sia una banca a dirti se puoi permetterti un passo importante come un mutuo o un prestito personale; devi essere tu il primo giudice del tuo bilancio. Fare un check-up finanziario autonomo è un esercizio di consapevolezza che richiede meno di un'ora, ma che può salvarti da anni di stress economico.
Per aiutarti in questo processo, noi di informarecredito abbiamo racchiuso le azioni fondamentali in una checklist pratica in tre punti, pensata per mappare i tuoi flussi di denaro e darti una risposta definitiva sulla tua reale capacità di indebitamento.
- Mappa i tuoi costi fissi reali: Il primo errore da evitare è considerare come "reddito disponibile" tutto ciò che resta tolta la sola rata del nuovo prestito. Prendi gli estratti conto degli ultimi sei mesi e isola i veri costi fissi: l'affitto o il mutuo attuale, le utenze medie (luce, gas, internet), le assicurazioni, l'abbonamento ai trasporti, la spesa alimentare e le eventuali spese di mantenimento dei figli. La cifra che rimane dopo aver sottratto questo blocco di uscite è il tuo vero punto di partenza. Se scopri che i costi fissi assorbono già il 60% del tuo stipendio, aggiungere una rata pesante significa azzerare del tutto lo spazio per vivere.
- Calcola e proteggi il tuo Cash Flow Libero: Il cash flow, o flusso di cassa, è il denaro che ti rimane in tasca a fine mese dopo aver pagato tutto, compresi i vizi e il tempo libero. Una gestione creditizia sana prevede che una parte di questo flusso non venga mai toccata dalle rate, ma sia destinata a un "fondo di emergenza". Se la nuova rata che stai per assumere azzera completamente il tuo risparmio mensile, poniti una domanda: "Cosa succederà se il prossimo mese dovrò spendere 800 euro dal dentista?". Se la risposta è "dovrò chiedere un altro prestito", allora la rata attuale non è sostenibile.
- Simula lo "Scenario Peggiore" (Stress Test): Le banche lo fanno con i grandi capitali, tu devi farlo con la tua economia familiare. Prima di firmare, prova a ipotizzare una situazione di crisi. Se hai scelto un tasso variabile e la rata dovesse aumentare di 70 euro al mese, saresti ancora in sicurezza? Se uno dei componenti della famiglia dovesse richiedere la cassa integrazione o ridurre le ore di lavoro per qualche mese, riuscireste a pagare la scadenza senza rischiare il pignoramento? Se il tuo bilancio supera questo "stress test" immaginario, allora significa che la tua scelta è davvero consapevole e strutturata per durare nel tempo.
Conclusioni: riprendi il controllo delle tue scelte creditizie
La sostenibilità della rata non è un semplice calcolo matematico imposto dalle banche, ma è la chiave per mantenere la tua serenità quotidiana e proteggere i tuoi progetti futuri. Indebitarsi non è una scelta da condannare, a patto che avvenga all'interno di una pianificazione chiara e consapevole delle proprie reali capacità economiche. Guardare oltre la semplice approvazione di un finanziamento e monitorare attivamente la propria salute finanziaria ti permetterà di sfruttare il credito come un acceleratore per i tuoi obiettivi, anziché come una trappola che toglie il sonno. Ricorda: il miglior consulente finanziario di te stesso sei proprio tu.
Ora che conosci la regola d'oro del 30-35% e i segreti che si nascondono dietro il tuo profilo CRIF, tocca a te fare il primo passo.
💬 Parlane con Noi!
Hai già provato a calcolare il tuo rapporto rata-reddito attuale? Ti è mai capitato che una finanziaria ti rifiutasse un piccolo prestito pur avendo sempre pagato tutto con puntualità?
Lascia un commento qui sotto e condividi la tua esperienza: la tua storia potrebbe aiutare altri lettori a fare una scelta più consapevole.