INFORMARECREDITO: SCELTE CREDITIZIE CONSAPEVOLI
Fare da garante: la firma che non si vede sul conto corrente
Firmare come garante per una persona cara sembra un gesto d'amore, ma può trasformarsi in una trappola invisibile per i tuoi risparmi. Prima di mettere quella firma che non compare sul conto, fermati: stai proteggendo chi ami o stai mettendo a rischio il futuro della tua stessa famiglia? Scopri come calcolare il tuo vero margine di sicurezza prima che sia troppo tardi.
Una firma che sembra leggera
Quando qualcuno ti chiede di fare da garante, la richiesta arriva quasi sempre con parole rassicuranti: “È solo una formalità”, “Pago tutto io, la banca vuole un nome in più”.
Dentro di te scatta un ragionamento comprensibile: se non esce nemmeno un euro, che problema c’è? È proprio questa la trappola. Una garanzia non lascia tracce immediate. Il tuo conto resta uguale, lo stipendio arriva come sempre e la vita prosegue.
Eppure hai assunto un impegno concreto. Con la fideiussione ti obblighi personalmente verso il creditore a rispondere del debito di un altro, e lo fai con il tuo patrimonio presente e futuro: risparmi, stipendio, beni.
In genere il garante è solidale con il debitore principale. Significa che, salvo diversi accordi scritti nel contratto, il creditore non è tenuto a rivolgersi prima solo a chi ha ottenuto il finanziamento. Per questo la firma ha un peso diverso da quello che sembra. Non stai prestando la tua reputazione. Stai mettendo a disposizione una parte della tua sicurezza economica, anche se per anni nessuno te la chiederà.
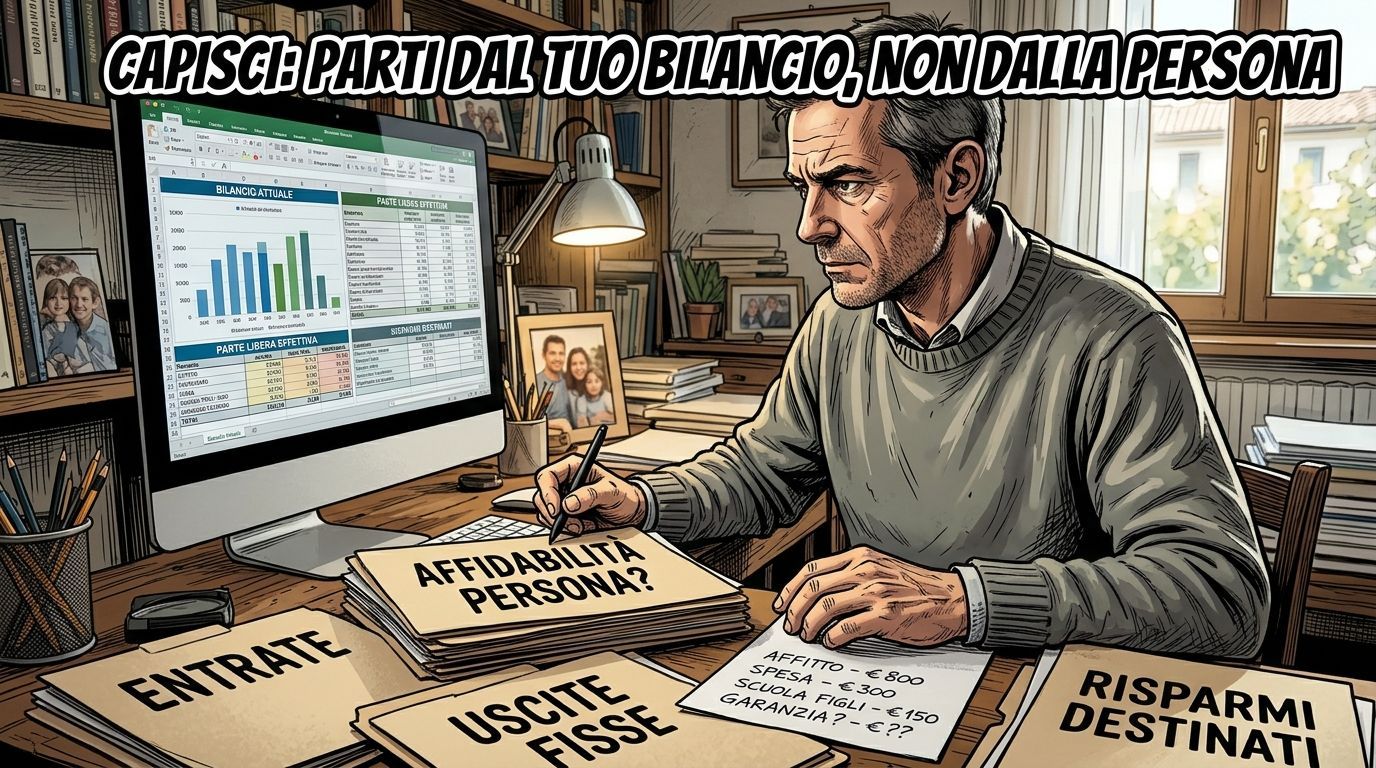
Capire: parti dal tuo bilancio, non dalla persona
È naturale ragionare sull’affidabilità di chi chiede aiuto: lavora? Ha sempre pagato? Sono domande legittime, ma incomplete.
La prima analisi da fare riguarda te. Quanto ti resta ogni mese dopo mutuo o affitto, bollette, spese familiari e rate già in corso?
Quanto hai accumulato e, soprattutto, a cosa servono quei soldi? Un fondo per le emergenze, i soldi per ristrutturare casa o i risparmi per gli studi dei figli hanno già un compito preciso. Se la garanzia dovesse scattare, dovresti toglierli a uno di quegli scopi.
Prova a fare un esercizio semplice: scrivi su un foglio le tue entrate, le uscite fisse e i risparmi, e accanto a ogni somma annota la sua destinazione. Scoprirai che la parte davvero libera è spesso più piccola di quanto pensi. Capire questo prima di firmare ti permette di rispondere con chiarezza, senza improvvisare sotto la pressione di una richiesta affettuosa e urgente.
Misurare: il costo totale, non solo la rata
Quando si parla di aiutare qualcuno, la mente si ferma alla rata mensile: “Se serve, pago io qualche mese”. Ma la garanzia non si misura sulla rata.
Si misura sull’importo massimo che il creditore potrebbe pretendere da te, che può includere il capitale residuo, gli interessi e le spese. Immagina un prestito di 30.000 euro: coprire tre rate in un periodo difficile è un’operazione gestibile per molte famiglie. Trovarsi a rispondere di buona parte del debito residuo è tutta un’altra cosa.
Il contratto, quindi, va letto per intero e va chiesta una copia completa. Cerca il tetto massimo garantito, la durata dell’impegno, i tipi di debito coperti e le eventuali clausole che permettono al creditore di chiederti il pagamento rapidamente. Alcune garanzie riguardano un solo finanziamento, altre sono più ampie e coprono rapporti futuri.
Non fidarti della cifra ricordata a voce: conta ciò che è scritto. La domanda da farti è sempre questa: quanto potrebbe costarmi, al massimo, questa firma?
Garantire un margine: decidi tu il limite dell’aiuto
Il margine è lo spazio di sicurezza che lasci tra ciò che hai e ciò che potresti dover pagare. Se la garanzia scattasse, riusciresti a far fronte alla richiesta senza azzerare la riserva per gli imprevisti e senza rinunciare agli obiettivi della tua famiglia?
Se la risposta è incerta, il margine è troppo sottile. Dire di no, in quel caso, non è egoismo: è tutelare chi dipende da te, a partire dal tuo partner e dai tuoi figli.
Rifiutare la firma non significa abbandonare la persona. Esistono altre strade: aiutare con una somma precisa e definita, accompagnare il familiare nella ricerca di un finanziamento più piccolo, aspettare qualche mese per rafforzare la sua posizione o cercare altri garanti. Anche la conversazione conta. Una frase come “Voglio aiutarti, ma devo capire fino a dove posso arrivare” è onesta e protegge la relazione più di un sì pronunciato per imbarazzo. Il limite lo stabilisci tu, prima della firma, non dopo la richiesta di pagamento.
Domande & Risposte: Decidere il limite dell'aiuto
Cos'è esattamente il "margine di sicurezza" quando si fa da garante?
Il margine è lo spazio finanziario che separa le tue risorse attuali dalla potenziale richiesta di pagamento della banca. Significa avere la certezza di poter coprire il debito altrui senza azzerare i tuoi risparmi per le emergenze e senza sacrificare i progetti futuri della tua famiglia.
Dire di no a una richiesta di garanzia è un atto di egoismo?
No, tutt'altro. Se il tuo margine economico è troppo sottile, rifiutare la firma è un atto di responsabilità. Il tuo dovere primario è tutelare la stabilità economica di chi dipende direttamente da te, come il tuo partner o i tuoi figli.
ome si può aiutare un familiare senza firmare come garante?
Esistono diverse alternative concrete per non abbandonare la persona: puoi contribuire subito con una somma definita e limitata, aiutarla a rimodulare il progetto per richiedere un finanziamento più piccolo, attendere qualche mese per consolidare la sua posizione patrimoniale oppure cercare altri co-garanti per dividere il rischio.
Testare il futuro: simula il caso peggiore
Ora metti alla prova lo scenario più scomodo. E se chi ha ottenuto il finanziamento perdesse il lavoro, si ammalasse o attraversasse una separazione? E se, nello stesso periodo, anche il tuo reddito diminuisse?
Le difficoltà non sempre arrivano una alla volta, e quando si sommano il margine che credevi di avere può ridursi in fretta. Chiediti anche quanto dura davvero l’impegno e a quali condizioni potresti essere liberato: una promessa verbale come “tra due anni ti togliamo” non vale nulla se non è scritta e accettata dal creditore.
C’è poi un effetto spesso ignorato: le garanzie prestate possono emergere nelle verifiche sul credito e pesare quando, in futuro, chiederai un mutuo o un prestito per te. Questo non significa un rifiuto automatico, ma è un elemento che la banca può valutare. Prima di firmare, quindi, fai leggere i documenti a un professionista indipendente, come un consulente del credito o un legale. Una consulenza costa poco rispetto al valore dei risparmi che stai mettendo in gioco.
COMPILA I DATI PER UNA CONSULENZA GRATUITA
Questo articolo ha scopo informativo e non costituisce consulenza legale o finanziaria personalizzata. Condizioni ed effetti di una garanzia dipendono dal contratto e dalla normativa applicabile.