Pagare a rate senza interessi sembra conveniente, ma potrebbe nascondere conseguenze sul tuo futuro creditizio che pochi conoscono.
Buy Now Pay Later: come i pagamenti a rate influenzano il merito creditizio e le future richieste di finanziamento
Il Buy Now Pay Later sta rivoluzionando il modo in cui gli italiani effettuano i propri acquisti, permettendo di pagare a rate anche senza interessi. Ma dietro questa apparente comodità si nascondono aspetti che non tutti conoscono. Questi pagamenti possono influenzare la gestione delle proprie finanze e, in determinate circostanze, la valutazione del merito creditizio. Scopriamo cosa cambia con le nuove regole e quali rischi conoscere prima di scegliere di pagare dopo.
Cos'è il Buy Now Pay Later e perché sempre più italiani scelgono di pagare a rate
Negli ultimi anni il mondo dei pagamenti digitali ha introdotto una modalità di acquisto sempre più diffusa: il Buy Now Pay Later, conosciuto anche con la sigla BNPL.
Si tratta di un sistema che permette ai consumatori di acquistare immediatamente un prodotto o un servizio, rimandando il pagamento oppure suddividendo l'importo in più rate. La sua diffusione è legata soprattutto alla semplicità di utilizzo, alla rapidità di approvazione e alla possibilità di acquistare senza sostenere, in molti casi, interessi.
Basta spesso selezionare un'opzione direttamente durante il pagamento online per ottenere una dilazione. Smartphone, elettrodomestici, abbigliamento, viaggi e numerosi altri acquisti possono essere finanziati attraverso questa modalità. Apparentemente sembra una soluzione priva di particolari rischi, soprattutto quando le rate sono di importo contenuto.
Tuttavia, è importante comprendere che il pagamento dilazionato rappresenta comunque un impegno finanziario. Anche quando non vengono applicati interessi, il consumatore assume un'obbligazione che dovrà rispettare alle scadenze previste. Secondo un'analisi della Banca d'Italia, il ricorso al BNPL in Italia è cresciuto sensibilmente negli ultimi anni. La percentuale di famiglie utilizzatrici è passata dal 4% nel 2022 al 30% nel 2025, secondo le indagini citate dall'Istituto.
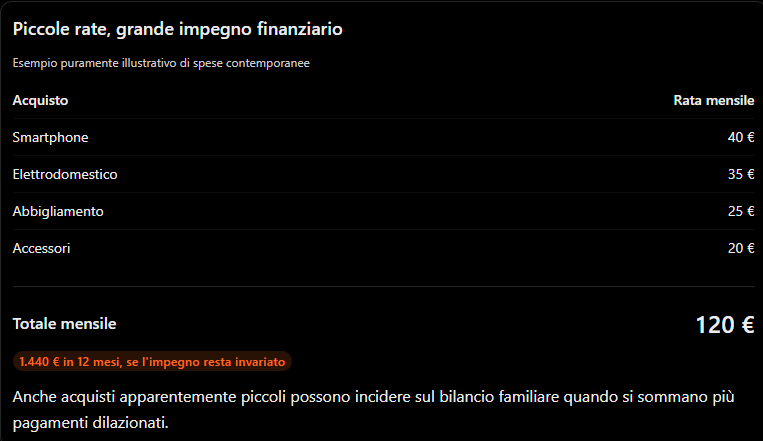
Questo fenomeno dimostra quanto il pagamento a rate sia entrato nelle abitudini di consumo. Il problema nasce quando la facilità di accesso porta a sottovalutare il numero degli impegni assunti. Un acquisto da 50 euro può sembrare insignificante, ma più acquisti contemporanei possono generare un'esposizione economica considerevole. Per questo motivo, il Buy Now Pay Later deve essere considerato una vera forma di credito al consumo e non semplicemente una modalità alternativa di pagamento.
Buy Now Pay Later e CRIF: i pagamenti a rate vengono segnalati nelle banche dati creditizie?
Una delle domande più frequenti riguarda il rapporto tra Buy Now Pay Later e CRIF. Chi utilizza servizi di pagamento rateale vuole sapere se queste operazioni vengono registrate nelle banche dati creditizie e se possono influenzare una futura richiesta di prestito personale o mutuo. La risposta richiede alcune precisazioni.
Non tutte le operazioni BNPL vengono necessariamente comunicate ai Sistemi di Informazioni Creditizie (SIC). La possibilità di trovare un finanziamento all'interno di una banca dati dipende dalla natura dell'operazione, dal soggetto che eroga il servizio e dalle modalità di partecipazione al sistema informativo.
CRIF, ad esempio, raccoglie informazioni trasmesse dagli istituti di credito e dagli intermediari partecipanti al proprio sistema. Non esiste quindi una regola secondo cui ogni pagamento effettuato attraverso il Buy Now Pay Later venga automaticamente registrato. Allo stesso tempo, non bisogna pensare che un piccolo finanziamento sia sempre invisibile agli altri operatori finanziari.
Le modalità di condivisione delle informazioni possono evolvere anche in funzione delle nuove disposizioni normative. Un aspetto particolarmente importante riguarda eventuali ritardi nei pagamenti. Quando un'operazione rientra nei sistemi di segnalazione e ricorrono i presupposti previsti dalla normativa applicabile, le informazioni negative possono incidere sulla valutazione dell'affidabilità creditizia.
È quindi fondamentale verificare le condizioni contrattuali prima di accettare una dilazione. Bisogna anche distinguere tra Centrale dei Rischi della Banca d'Italia e sistemi privati come CRIF: sono archivi differenti, con finalità e soglie di segnalazione diverse. Non bisogna confondere l'assenza di una segnalazione con l'assenza di un debito. Chi desidera richiedere un finanziamento dovrebbe conoscere la propria situazione complessiva e verificare le informazioni eventualmente presenti nelle banche dati creditizie.
A questo proposito, è possibile consultare direttamente la guida di CRIF sui dati presenti nel Sistema di Informazioni Creditizie per comprendere come verificare le informazioni associate alla propria posizione finanziaria e come richiedere eventuali correzioni.
Come il Buy Now Pay Later può influenzare il merito creditizio e una futura richiesta di prestito
Il merito creditizio rappresenta uno degli elementi più importanti nella valutazione di una richiesta di finanziamento. Quando una persona presenta domanda per un prestito personale, un mutuo o un altro prodotto di credito, l'istituto finanziatore deve valutare la sua capacità di rispettare gli impegni economici assunti.
In questa analisi possono entrare in gioco reddito, stabilità lavorativa, finanziamenti in corso, storico dei pagamenti e altri elementi rilevanti. Il Buy Now Pay Later può diventare un fattore da considerare proprio perché genera ulteriori obbligazioni finanziarie. Immaginiamo un consumatore che abbia già una rata per l'automobile, un prestito personale e diversi acquisti effettuati con pagamento dilazionato. Anche se ogni singolo importo appare sostenibile, la somma delle scadenze potrebbe incidere significativamente sul bilancio mensile.
Quando viene richiesta una nuova forma di credito, la banca potrebbe quindi valutare con attenzione il livello complessivo di esposizione finanziaria. È importante precisare che l'utilizzo del BNPL non comporta automaticamente un peggioramento del merito creditizio né determina necessariamente il rifiuto di un finanziamento.
La valutazione dipende dalla situazione individuale e dalle informazioni disponibili al finanziatore. Tuttavia, accumulare numerose rate contemporaneamente può ridurre la disponibilità economica necessaria per sostenere un nuovo impegno. Un altro elemento da non sottovalutare riguarda la puntualità dei pagamenti.
Un ritardo può generare costi aggiuntivi e, quando ne ricorrono i presupposti, conseguenze anche sul piano delle informazioni creditizie. Per questo motivo, prima di richiedere un mutuo o un prestito, sarebbe opportuno verificare tutte le rate ancora attive. Una gestione responsabile del credito passa anche dalla capacità di distinguere tra disponibilità immediata di acquisto e reale capacità di rimborso. Il finanziamento più conveniente non è necessariamente quello più facile da ottenere, ma quello compatibile con le proprie entrate e con gli altri impegni economici.
Nuove regole sul Buy Now Pay Later: cosa cambia con la direttiva europea sul credito ai consumatori
Il mercato del Buy Now Pay Later sta attraversando una fase di importante evoluzione normativa. Per molto tempo, alcune forme di pagamento dilazionato sono state percepite come strumenti differenti rispetto ai tradizionali finanziamenti al consumo. Questa situazione ha sollevato interrogativi sulla trasparenza delle condizioni contrattuali e sulla corretta valutazione della capacità di rimborso dei consumatori. L'Unione Europea è intervenuta attraverso la Direttiva 2023/2225, conosciuta come Consumer Credit Directive 2 (CCD2).
Per approfondire l'evoluzione del settore e i rischi legati a questa modalità di pagamento, è utile consultare l'analisi della Banca d'Italia sul Buy Now Pay Later, che esamina le caratteristiche del mercato e i principali sviluppi regolamentari.
La nuova disciplina amplia il quadro di tutela del credito ai consumatori e comprende la maggior parte delle operazioni BNPL che rientrano nel suo ambito applicativo. In Italia il recepimento è stato disposto attraverso il Decreto Legislativo 31 dicembre 2025, n. 212.
Le nuove disposizioni trovano applicazione dal novembre 2026, secondo il calendario previsto dalla normativa europea e nazionale. Tra gli aspetti più rilevanti troviamo una maggiore trasparenza delle informazioni fornite prima della conclusione del contratto. Il consumatore deve poter comprendere meglio caratteristiche del finanziamento, eventuali costi e conseguenze di un mancato pagamento.
Un altro elemento centrale riguarda la valutazione del merito creditizio. I finanziatori devono considerare le informazioni economiche e finanziarie pertinenti per verificare la capacità del cliente di rimborsare il credito. Reddito, spese e obbligazioni finanziarie assumono quindi un ruolo importante.
La finalità è prevenire concessioni irresponsabili di finanziamenti e ridurre il rischio di sovraindebitamento. La normativa rafforza inoltre alcuni diritti dei consumatori, compresi quelli relativi al trattamento automatizzato dei dati e alla possibilità di ottenere un intervento umano nei casi previsti. È importante ricordare che la direttiva non stabilisce che ogni operazione BNPL debba essere automaticamente segnalata a CRIF.
La consultazione e l'utilizzo delle banche dati seguono le disposizioni applicabili e le caratteristiche delle singole operazioni. Per approfondire il quadro normativo è possibile consultare la documentazione ufficiale della Banca d'Italia.
Come utilizzare il pagamento a rate senza compromettere la propria affidabilità creditizia
Il Buy Now Pay Later può rappresentare uno strumento utile quando viene utilizzato con consapevolezza e inserito correttamente nella gestione delle spese familiari. Il problema non è necessariamente acquistare un prodotto a rate, ma perdere il controllo degli impegni economici accumulati nel tempo.
- Il primo consiglio è quello di considerare ogni pagamento dilazionato come una vera rata di finanziamento. Prima di confermare un acquisto, è opportuno verificare quanto si dovrà pagare nei mesi successivi e quali altri impegni sono già presenti.
- Un secondo accorgimento consiste nel limitare il numero di piani di pagamento contemporaneamente attivi. Anche importi apparentemente contenuti possono diventare difficili da gestire quando le scadenze si sovrappongono. È altrettanto importante controllare le date degli addebiti e assicurarsi che sul conto corrente siano disponibili le somme necessarie.
In caso di difficoltà economiche, è preferibile intervenire tempestivamente contattando il soggetto finanziatore, senza attendere che i ritardi si accumulino. Chi sta programmando una richiesta di mutuo o prestito personale dovrebbe inoltre valutare preventivamente la propria esposizione finanziaria.
Un controllo della situazione creditizia può aiutare a individuare eventuali informazioni non aggiornate o inesatte presenti nei SIC. In caso di errori, il consumatore può richiedere le opportune verifiche e rettifiche secondo le procedure previste. Ricordiamo che la presenza di un pagamento rateale non determina automaticamente una segnalazione negativa.
Ciò che conta è la corretta gestione degli impegni e il rispetto delle condizioni contrattuali. Il credito deve essere uno strumento per realizzare progetti, non una soluzione utilizzata senza considerare le conseguenze future. Informarsi prima di firmare un contratto permette di evitare decisioni impulsive e di proteggere la propria affidabilità finanziaria. In conclusione, pagare dopo può essere comodo, ma conoscere il funzionamento del Buy Now Pay Later, le possibili conseguenze sul merito creditizio e le nuove regole rappresenta il primo passo per utilizzare il credito in maniera responsabile. La consapevolezza finanziaria rimane sempre la migliore forma di prevenzione.
Vuoi conoscere la tua situazione creditizia?
Prima di richiedere un nuovo finanziamento è importante conoscere la propria esposizione debitoria e verificare la propria affidabilità creditizia. Informarsi è il primo passo per prendere decisioni finanziarie consapevoli.
Contattaci