SEI STANCO DI PAGARE PER  SCELTE CREDITIZIE NON CORRETTE?

LIBERATI UNA VOLTA PER TUTTE DA UN DEBITO SPROPORZIONATO

anche se sembra troppo tardi, puoi rimediare ora. (leggi come)


Ciao,


se sei già capitato su questo blog, allora conosci cosa tratto,

ma se è la prima volta che ti imbatti in un mio articolo, lascio che mi presenti e quale è la mia missione.


sono Gennaro Izzo, consulente del credito da oltre 14 anni e la mia missione è quella di consigliarti le migliori strategie per una scelta creditizia più consapevole.


In questo specifico articolo, voglio parlarti di come puoi rimediare a scelte creditizie passate che non sono state prese con il giusto approccio, magari  perché sei stato male consigliato o per nulla supportato.


Oltre la metà di percettori di reddito (dipendenti e pensionati) hanno qualche forma di addebito sul loro stipendio/pensione, e per le più svariate motivazioni: mutuo, prestito per auto, ecc.


Svanita l'euforia iniziale per le somme di denaro ricevute, resta il peso di una rata (o più rate) che impegano le tue entrate , arrivando al 35% e oltre.


Di chi è la colpa?


Non sta a me giudicare, ne tantomeno questo è il luogo adatto per farlo. Ma la cosa che puoi fare è rimediare.


Ecco i 4 step "salvavita" per rimediare alle tue scelte creditizie sproporzionate


Il primo passo per capire come poter migliorare la propria situazione debitoria è svilupparne una sana consapevolezza.


Un buon consulente che ha a cuore la salute finanziaria dei propri clienti, deve conoscere in modo chiaro la situazione: mi riferisco ad uno sistema che riporti fedelmente tutte le entrate e uscite sia attuali che prospettiche (almeno dei 6 mesi), nonché anche alcuni elementi strettamente personali che possano minare questo equilibrio.


Nelle mie tante consulenze con dipendenti e pensionati, ho verificato, il più delle volte, che tali parametri erano sconosciuti, sintomi del fatto che le scelte creditizie sono state più figlie di un impeto del momento che di un semplice  ragionamento.


Il Bilancio Familiare  è lo strumento dal quale partire.


Questo documento traccia fedelmente tutte le entrate e uscite, in modo tale da avere una istantanea della situazione, e solo sui dati riportati possiamo capire la parte di reddito utile da destinare alla rata.


Non ho mai visto che qualche banca utilizzi tale sistema per affrontare una consulenza del credito, ma tu lo puoi trovare qui. Clicca il link sotto per richiedere il tuo bilancio familiare


voglio il mio bilancio familiare


Siamo ora nella situazione in cui abbiamo redatto il bilancio familiare, quindi ci siamo spostati verso un gradino più in alto della scala della consapevolezza creditizia.


a questo punto quello che ci resta da fare è:  capire la natura e la caratteristiche dei finanziamenti in corso.


Analizzare   le voci dei contratti di finanziamento è ciò che bisogna fare, e....in tempi rapidi.


Sarebbe bello se ogni cliente conservasse con se una copia di tutti i finanziamenti sottoscritti, ma nella maggior parte dei casi, questo non accade.


Troppo spesso chi ha contratto un finanziamento non ne conosce per bene le caratteristiche, e volendo consultarle non ne ha l'opportunità poiché non conserva con se una copia contratto.


E' buona cosa conservare una copia contratto, anche se ho verificato che, spesso, tale documento non viene proprio rilasciato. IL CHE E' GRAVE.


Fortunatamente puoi richiedere una copia, cliccando al link sotto


CLICCA QUI PER RICHIEDERE UNA COPIA CONTRATTO


Se sei arrivato fin qui, ti faccio i miei complimenti. Significa che hai a cuore la tua salute finanziaria. Vuoi dormire sonni tranquilli e non farti prendere dall'ansia delle rate da pagare.


E' UN TUO DIRITTO!!!


Arrivati qui, il 3° step del percorso della tua consapevolezza creditizia, è ad appannaggio del consulente creditizio. Oggi la soluzione è:  avere più partner bancari tra cui individuare la migliore risorsa per il cliente.


Avere la possibilità di individuare il miglior prodotto tra una serie di partner bancari è sinonimo di garanzia per il cliente, che evita cosi da un lato di sobbarcarsi l'onere di fare il lavoro sporco e dall'altro di avere la sicurezza che quello proposto sia la migliore scelta.


Ho personalmente semplificato il processo, da oggi puoi mandare un semplice messaggio in cui chiedi di verificare quale partner bancario / finanziario risulta avere la migliore offerta creditizia.


Basta cliccare sotto e verrai contattato entro la giornata


facciamo un piccolo recap di quello che ho suggerito di fare fino ad ora:


  1. redigere il bilancio familiare
  2. analizzare le voci del contratto di finanziamento
  3. individuare la migliore offerta ( tra più partner bancari)


ora non ci resta da fare è quello di  gestire tutte queste info  in modo altamente professionale.


Questa fase è quella che più di tutte deve essere gestita dal consulente de credito.


Avere un consulente creditizio regolarmente abilitato ad operare  rappresenta l'elemento di chiusura di un attività che vede al centro la soddisfazione del cliente.


Nonostante i maggiori controlli effettuati dagli organi preposti, sono ancora tanti i sedicenti consulente che non hanno alcun titolo per operare.


Ricordo che la materia in questione è altamente delicata e solo un consulente regolarmente abilitato ad operare rappresenta una garanzia per il cliente.


Il punto non è intermediare tra le varie banche e il cliente ma, di assisterlo anche nel post vendita e assicurare la propria presenza anche se dovessero, in futuro, presentarsi delle problematiche da risolvere.


Puoi decidere di farti assistere da un abusivo, ma se vuoi maggiori garanzie per la gestione del tuo finanziamento, compila i campi sotto


puoi gestire la mia richiesta di credito?


Giunti a questo punto, spero di averti trasmesso delle informazioni utili laddove hai necessità di sottoscrivere un finanziamento e sei confuso dai molteplici messaggi che ti arrivano.


Ho sempre creduto che la motivazione dietro ad un finanziamento è una cosa seria, e per questo l'approccio che io suggerisco deve essere altrettanto.


SPERO DI ESSERCI RIUSCITO.


Sono Gennaro Izzo, padre di Ludovica e consulente creditizio  dal 2007.


Da sempre ho creduto che la mia attività di consulente debba essere svolta con etica e professionalità a favore di chi richiede il mio supporto.


Con una mission chiara in mente, nasce il portale:


www.informarecredito.it 


per rendere più consapevoli le scelte in materia di credito.


Cosa non trovi in qui:


PREVENTIVI ( tali proposte vengono rilasciate solo dopo aver analizzato bene la situazione del cliente)


MESSAGGI INGANNEVOLI ( il finanziamento è una cosa seria, rispecchia la serietà della richiesta)


PROPOSTE BORDERLINE (il mio modo di agire viene svolto con etica e professionalità


ECCO, INVECE, COSA MI PROPONGO DI FARE ATTRAVERSO QUESTO SITO:


essere un punto di riferimento serio e indipendente da ogni istituto bancario e/o finanziaria, che con delicatezza e trasparenza ragiona con l'utente circa l'opportunità della sua scelta finanziaria, con:


analisi preventiva del bilancio familiare 

definizione del fabbisogno creditizio di concerto col cliente

ricerca della migliore risorsa creditizia attraverso indagini di mercato


Solo con tale approccio (etico, professionale e soprattutto trasparente) si riesce a rendere serena e consapevole ogni scelta in creditizia
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
  • Titolo diapositiva

    Scrivi qui la tua didascalia
    Pulsante
Fumetto uomo calcola entrate e uscite del bilancio familiare al computer
Autore: Gennaro Izzo • 24 ottobre 2026
Fare da garante a una persona cara è un gesto d'amore, ma quali sono i rischi reali? Scopri come calcolare il tuo margine e tutelare la tua famiglia.
• Grafico andamento tassi Euribor e Eurirs per surroga mutuo
Autore: Gennaro Izzo • 20 ottobre 2026
I tassi BCE scendono: scopri come abbassare la rata del tuo mutuo. Guida pratica su rinegoziazione, surroga e scelta tra tasso fisso e variabile oggi.
Coppia matura calcola le spese di casa al tavolo mentre assembla un veliero in legno per hobby.
Autore: Gennaro Izzo • 17 ottobre 2026
Il vero costo di una rata non è la rata. Scopri il metodo Credito con margine per scegliere un finanziamento sostenibile: TAEG, durata e imprevisti."
Autore: Gennaro Izzo • 26 settembre 2026
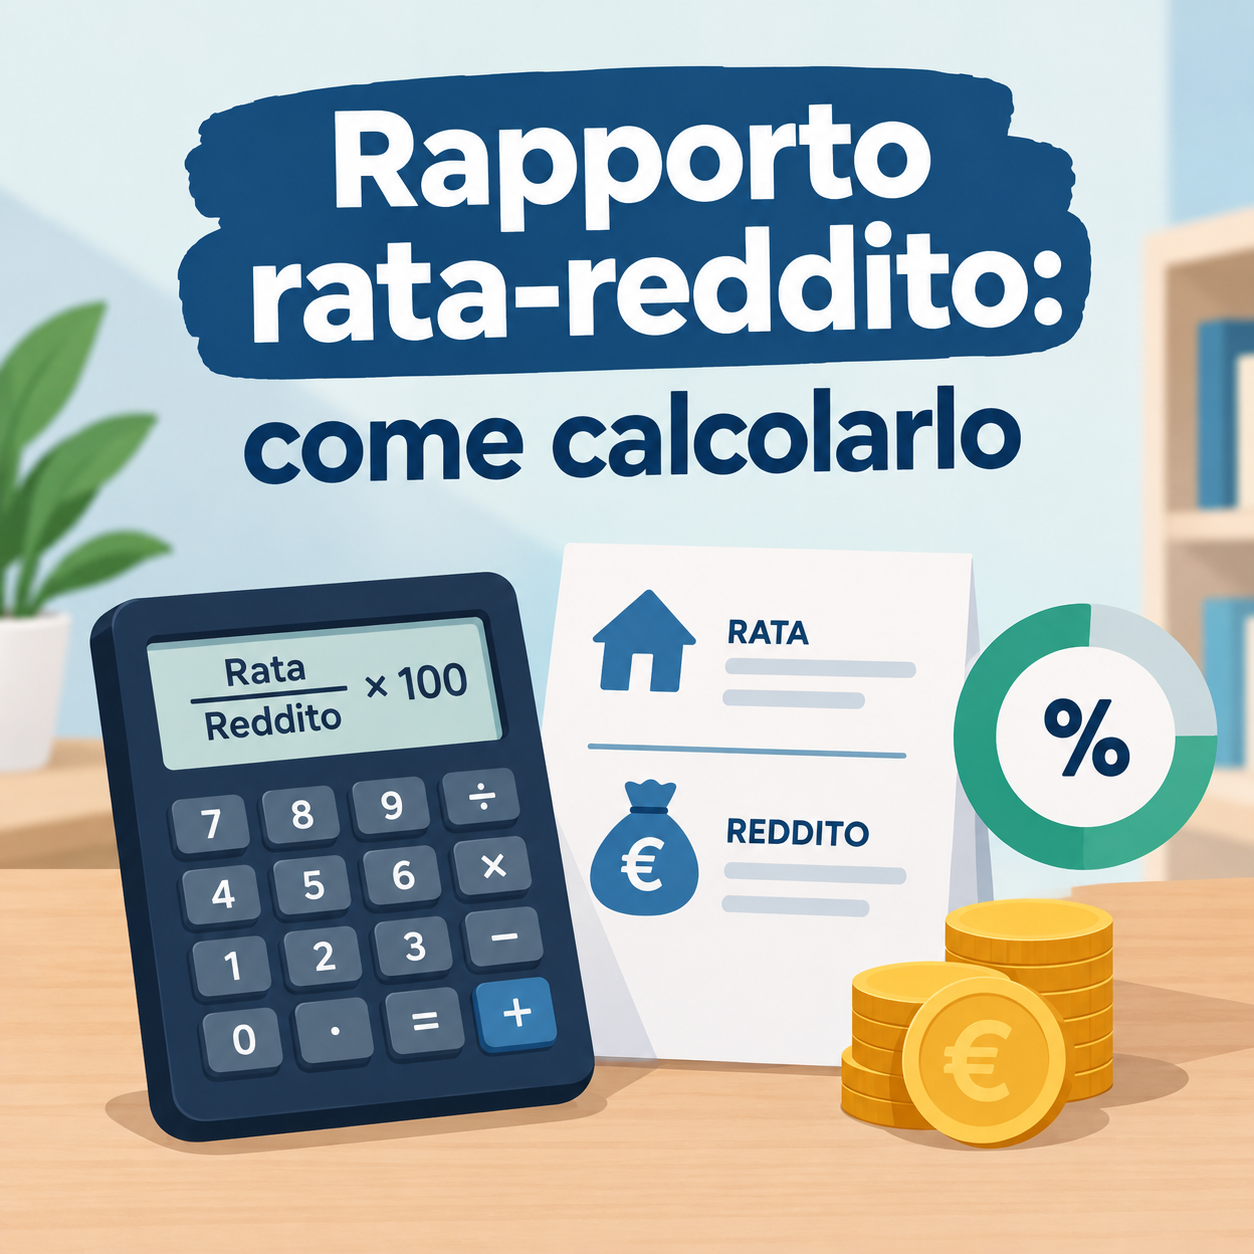
Scopri la regola del 30-35% per calcolare la sostenibilità della rata, proteggere il tuo profilo CRIF ed evitare il rischio sovraindebitamento.
Confronto ISEE e Modello 730 su scrivania con chiavi di casa per richiesta mutuo agevolato
Autore: Gennaro Izzo • 12 settembre 2026
Scopri la differenza tra Modello 730 e ISEE per ottenere un mutuo: la capacità di rimborso conta per la banca, l'ISEE per i bonus statali.
Autore: Gennaro Izzo • 28 luglio 2026
Scopri cos'è la consulenza del credito, come funziona e perché è essenziale per ottenere mutui o prestiti alle migliori condizioni senza rischiare rifiuti.
11 luglio 2026
Scopri come migliorare il tuo merito creditizio agli occhi delle banche: consigli pratici e strategie per ottenere facilmente mutui e prestiti
Autore: Gennaro Izzo • 1 luglio 2026
Guida 2026 alla cancellazione CRIF: scopri i tempi di conservazione dei dati negativi, come fare la visura gratuita e riabilitarti per ottenere un mutuo.


Vuoi conoscere qualcosa in più sul tuo finanziamento?