“Educazione Creditizia 2026: Come Costruire Un Merito Creditizio Sano in un Mondo di Debiti, Normative e Consapevolezza Finanziaria”


Educazione Creditizia 2026
Indice
- Il nuovo volto dell’educazione creditizia nel 2026
- Perché l’educazione al credito è essenziale oggi
- Nuove normative e la tutela del consumatore
- Educazione creditizia fin dall’età scolastica
- Trend globali: giovani, credito e comportamenti digitali
- Strumenti pratici per migliorare la tua educazione creditizia oggi
Perché l’educazione al credito è essenziale oggi
Oggi i consumatori affrontano un panorama creditizio più complesso rispetto al passato: prestiti personali, carte revolving, finanziamenti BNPL e nuove forme di credito digitale sono solo alcune delle opzioni disponibili.
Senza un’adeguata educazione creditizia, molti rischiano di cadere in debiti costosi, di non comprendere obblighi contrattuali o di vedere danneggiato il proprio storico creditizio. Secondo vari studi, una buona parte dei giovani e degli adulti non ha confidenza con concetti chiave come tassi, durata delle rate, e impatto dei pagamenti in ritardo sul punteggio di credito.
Questo può portare a errori costosi, difficoltà nell’accesso a finanziamenti futuri e scelte finanziarie poco informate. L’educazione creditizia, quindi, non è solo un tema teorico ma un’abilità pratica per salvaguardare il benessere finanziario.
Educazione creditizia fin dall’età scolastica
Un tema chiave per il futuro dell’educazione creditizia è l’inserimento di contenuti finanziari nei programmi educativi. In diverse iniziative italiane ed europee si sta promuovendo l’integrazione dell’educazione finanziaria già nella scuola primaria e secondaria, con lezioni dedicate all’uso consapevole del denaro, alla gestione del risparmio e alla pianificazione finanziaria.
Questi progetti aiutano i giovani a comprendere concetti come interesse, debito, bilancio personale e credito prima di affrontare da soli le scelte economiche della vita adulta. Rendere l’educazione creditizia parte della cultura civica e scolastica contribuisce a formare cittadini finanziariamente responsabili capaci di evitare decisioni impulsive o rischiose.

Trend globali: giovani, credito e comportamenti digitali
I trend internazionali mostrano come i giovani stiano assumendo atteggiamenti diversi verso il credito rispetto alle generazioni passate. In alcune aree del mondo, i giovani utilizzano il credito non solo per consumi ma anche per investire in istruzione e carriera, vedendolo come strumento strategico di crescita personale.
Tuttavia, in altri contesti come negli Stati Uniti, si osserva una diminuzione dei punteggi di credito tra i più giovani, spesso legata al debito studentesco e a una scarsa consapevolezza finanziaria. Questo evidenzia il ruolo dell’educazione creditizia non solo come strumento difensivo, ma anche come leva per sfruttare in modo produttivo il credito nella pianificazione della propria vita economica.
Strumenti pratici per migliorare la tua educazione creditizia oggi
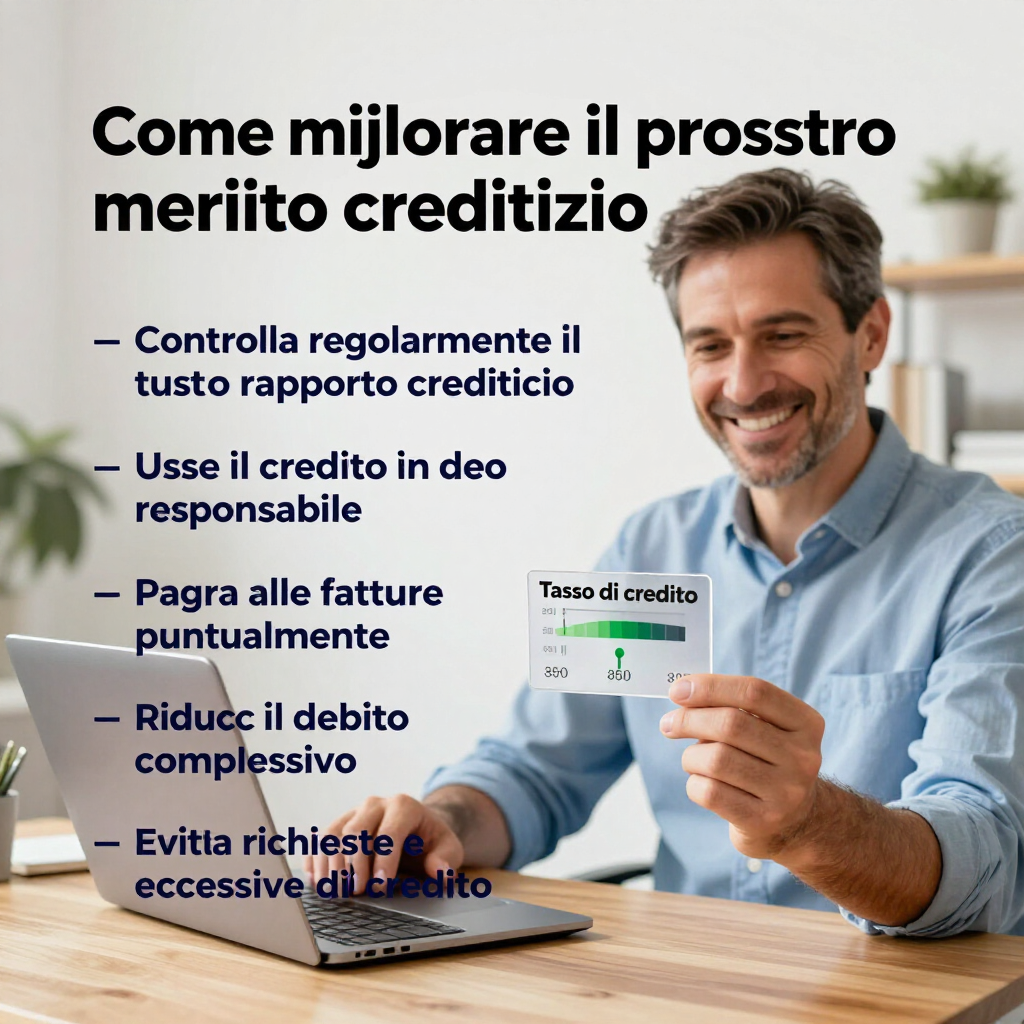
Per tradurre la teoria in pratica, è fondamentale adottare strumenti e abitudini che rinforzino la tua educazione creditizia. Fare regolarmente il check del proprio storico creditizio, capire come i pagamenti puntuali influenzano il punteggio, utilizzare app o consulenze finanziarie che offrono simulazioni di credito sono solo alcuni esempi.
Inoltre, imparare a leggere attentamente un contratto di prestito, riconoscere i costi nascosti, o calcolare l’onere totale di un finanziamento può ridurre rischi e stress finanziario. Alcune banche e istituzioni offrono corsi gratuiti o materiali didattici; sfruttare queste risorse può fare una grande differenza nella tua vita finanziaria personale
Merito creditizio nel 2026: come si costruisce davvero (e cosa lo distrugge)
Nel 2026 il merito creditizio non è più solo un numero, ma una vera e propria “reputazione finanziaria”.
Le banche e gli intermediari valutano il comportamento del consumatore nel tempo, premiando coerenza, sostenibilità e capacità di pianificazione.
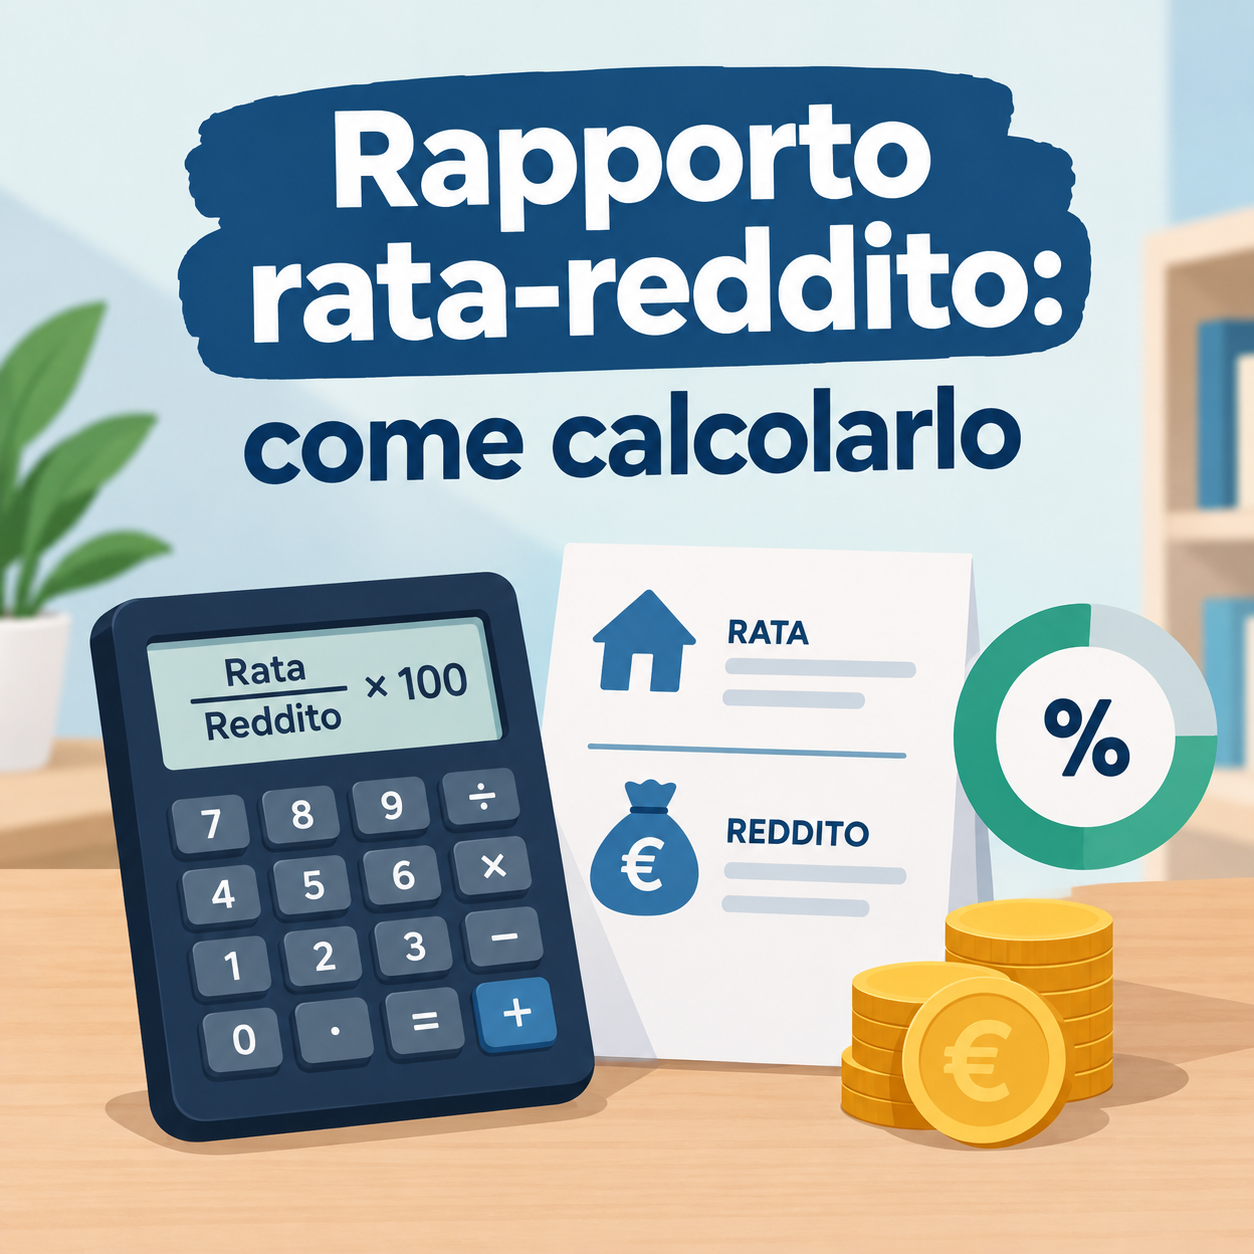
Pagare puntualmente le rate non basta più se il livello di indebitamento è troppo elevato rispetto al reddito disponibile.
Un utilizzo eccessivo di credito revolving, micro-prestiti digitali o soluzioni “compra ora, paga dopo” può compromettere il profilo creditizio anche senza ritardi.
La stabilità del reddito, la durata dei rapporti bancari e la capacità di risparmio assumono un peso crescente.
Nel 2026 viene valorizzata la capacità di dire “no” al credito inutile.
Ogni richiesta di finanziamento viene letta come una scelta strategica, non come una necessità automatica.
Il bilancio familiare diventa lo strumento centrale per dimostrare equilibrio finanziario.
Chi conosce entrate, uscite e margini di sicurezza costruisce un merito creditizio più solido nel tempo.
Errori comuni come il sovraindebitamento emotivo o la mancanza di pianificazione restano le principali cause di esclusione dal credito.
Educazione creditizia significa imparare a proteggere la propria affidabilità.
Un buon merito creditizio apre opportunità, uno compromesso limita il futuro.
Nel 2026, più che mai, il credito va meritato prima ancora che richiesto.
Educazione creditizia e consapevolezza finanziaria: la chiave per un credito sostenibile
In un mondo sempre più complesso, l’educazione creditizia diventa uno strumento di autodifesa finanziaria.
Normative più stringenti, controlli incrociati e sistemi digitali avanzati rendono il consumatore più osservato che mai.
La consapevolezza finanziaria permette di affrontare il credito con lucidità e non con urgenza.
Capire il funzionamento dei tassi, delle durate e dell’impatto delle rate sullo stile di vita è fondamentale.
Nel 2026 il credito sostenibile non è quello che viene concesso facilmente, ma quello che può essere restituito senza sacrifici.
Educazione creditizia significa scegliere finanziamenti compatibili con il proprio equilibrio familiare.
Significa anche prevenire problemi futuri, invece di risolverli quando è troppo tardi.
Un cittadino finanziariamente consapevole è meno vulnerabile a offerte aggressive e soluzioni apparentemente convenienti.
La pianificazione sostituisce l’improvvisazione.
Il credito torna a essere uno strumento, non un’abitudine.
In questo scenario, il ruolo del consulente diventa educativo prima che commerciale.
Guidare le persone a comprendere il proprio rapporto con il denaro è il vero valore aggiunto.
Nel 2026 l’educazione creditizia non è un’opzione: è una competenza essenziale per vivere serenamente.