Perché il credito non può più essere gestito come ieri
Il Nuovo Consulente del Credito: Educatore, Analista e Guida Finanziaria”

Un nuovo approccio per guidare le famiglie verso scelte finanziarie più consapevoli
Nel contesto economico attuale, il ruolo del consulente del credito sta vivendo una profonda trasformazione. Non è più sufficiente proporre soluzioni finanziarie: oggi il consulente deve diventare un vero educatore finanziario, un analista consapevole e una guida affidabile per le famiglie italiane.
Questo articolo esplora come e perché il consulente moderno deve evolversi, offrendo valore non solo in termini di prodotto, ma soprattutto in termini di conoscenza, trasparenza e responsabilità sociale
Il contesto: perché serve un nuovo consulente del credito
Negli ultimi anni, il mondo del credito ha subito trasformazioni profonde. Le famiglie italiane si trovano spesso a dover affrontare scelte finanziarie complesse, tra mutui, prestiti, rinegoziazioni e gestione del bilancio domestico. In questo scenario, il consulente del credito non può più limitarsi a proporre soluzioni standardizzate: deve evolversi.
La crisi economica, l’inflazione, l’aumento del costo della vita e la digitalizzazione dei servizi finanziari hanno reso il consumatore più esigente, ma anche più vulnerabile. Il rischio di sovraindebitamento è reale, e la mancanza di educazione finanziaria è una delle cause principali.
Il consulente moderno deve quindi assumere un ruolo nuovo: non solo venditore di prodotti, ma
educatore finanziario,
analista del profilo familiare
guida consapevole.
Questo cambiamento non è solo auspicabile, ma necessario per restituire fiducia al settore creditizio e proteggere il benessere economico delle famiglie.
Il consulente come educatore finanziario
Educare significa spiegare, semplificare, rendere comprensibile ciò che spesso appare oscuro. Il consulente del credito deve diventare un ponte tra il linguaggio tecnico delle banche e la realtà quotidiana delle persone. Deve aiutare il cliente a comprendere cosa sta firmando, quali sono i rischi, quali alternative esistono.
L’educazione finanziaria non è un servizio accessorio, ma parte integrante della consulenza. Un cliente informato è un cliente più consapevole, più fedele e meno esposto a errori. Il consulente deve quindi saper comunicare in modo chiaro, usare esempi concreti, strumenti visivi e simulazioni.
Inoltre, deve promuovere una cultura del risparmio, della pianificazione e della responsabilità. Deve insegnare a leggere un bilancio familiare, a distinguere tra spese fisse e variabili, a valutare l’impatto di un finanziamento sul lungo periodo. In questo senso, il consulente diventa un vero formatore finanziario.
Il consulente come analista del bilancio familiare
Ogni famiglia ha una struttura economica unica. Il consulente deve saperla analizzare, interpretare e valorizzare. Non basta conoscere il reddito: bisogna capire le abitudini di spesa, le priorità, le fragilità e gli obiettivi.
L’analisi del bilancio familiare è il cuore della consulenza moderna. Attraverso strumenti digitali, fogli di calcolo, app e interviste strutturate, il consulente può costruire un quadro realistico della situazione finanziaria del cliente. Questo permette di proporre soluzioni su misura, sostenibili e coerenti.
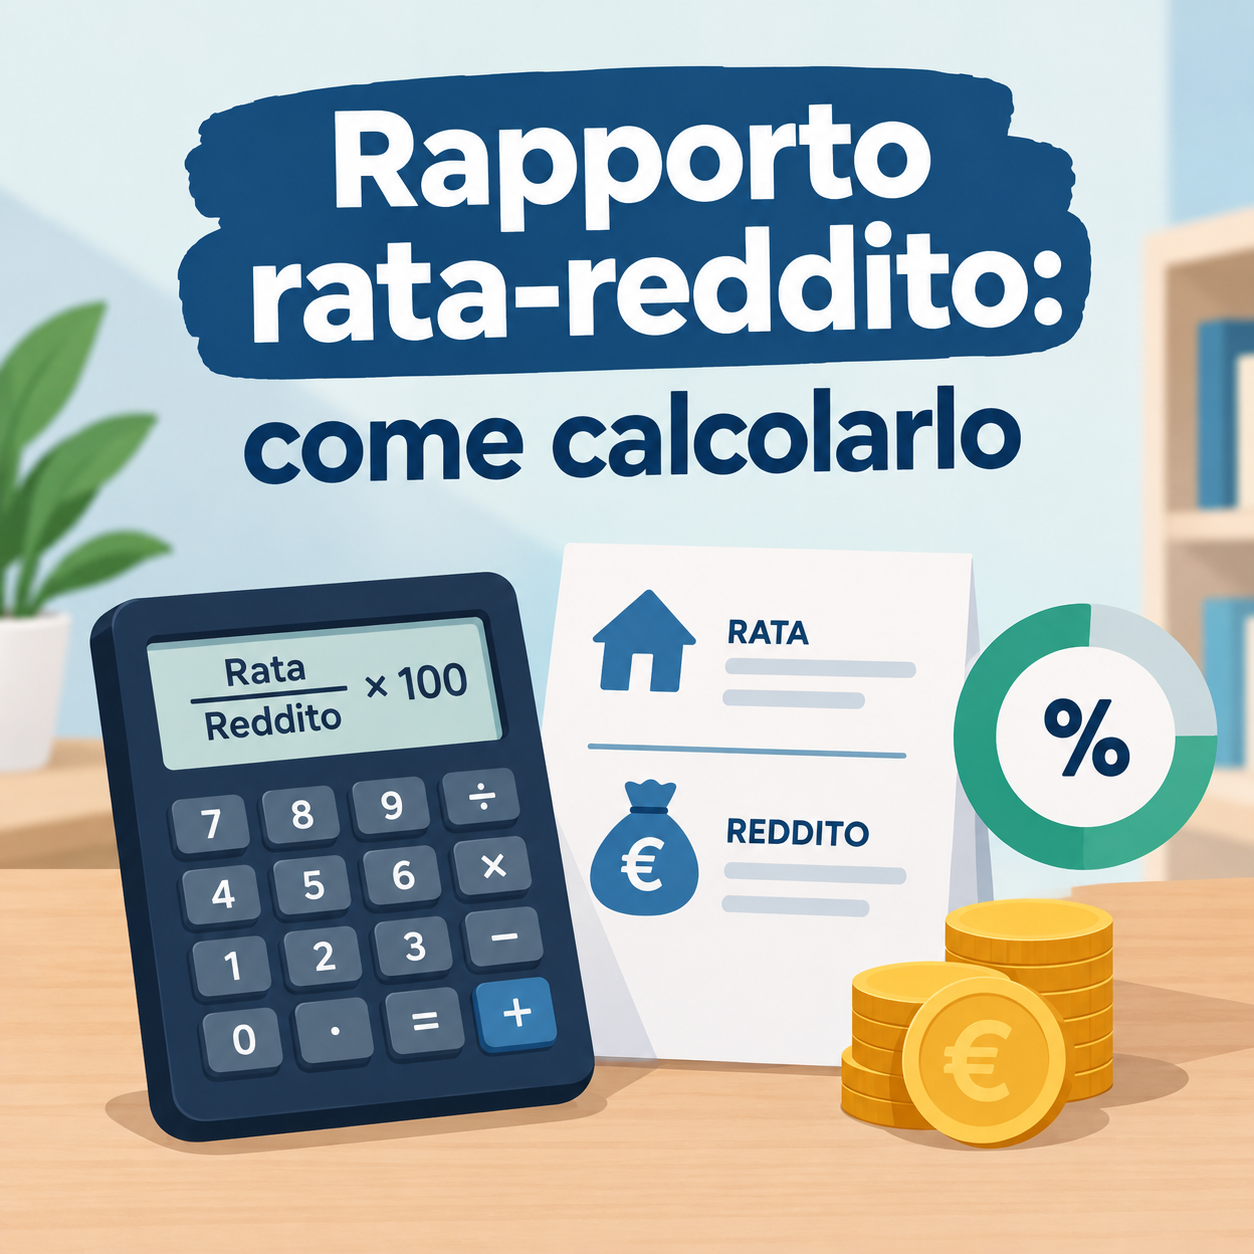
Essere analista significa anche saper leggere i segnali di rischio: rate troppo alte, spese ricorrenti non controllate, mancanza di risparmio. Significa aiutare il cliente a ristrutturare il proprio bilancio, a creare margini di sicurezza, a pianificare obiettivi concreti. È un lavoro tecnico, ma anche umano.
VUOI APPROFONDIRE LO STUDIO DEL BILANCIO FAMILIARE ?
CLICCA SOTTO
Il consulente come guida finanziaria
La guida è colui che accompagna, che indica la strada, che resta accanto nei momenti difficili. Il consulente del credito deve assumere questo ruolo: essere presente, disponibile, affidabile. Non solo nel momento della firma, ma anche dopo.
Essere guida significa costruire una relazione di fiducia. Significa seguire il cliente nel tempo, monitorare l’evoluzione del bilancio, proporre aggiustamenti, anticipare problemi. Significa essere un punto di riferimento, non un intermediario occasionale.
Inoltre, la guida deve avere una visione ampia: conoscere il mercato, le normative, le opportunità. Deve saper consigliare non solo il prodotto migliore, ma anche il momento giusto, la strategia più adatta. In questo senso, il consulente diventa un coach finanziario, capace di far crescere il cliente.
Le competenze del consulente moderno
Per svolgere questo nuovo ruolo, il consulente deve acquisire competenze trasversali.
Non bastano più le conoscenze tecniche: servono capacità relazionali, comunicative, digitali. Serve empatia, ascolto, capacità di semplificare.
La formazione continua è fondamentale. Il consulente deve aggiornarsi su normative, prodotti, strumenti digitali. Deve conoscere le dinamiche psicologiche del cliente, saper gestire le emozioni, le paure, le aspettative. Deve essere un professionista completo.
Inoltre, deve saper usare la tecnologia: CRM, simulatori, piattaforme di analisi, strumenti di educazione finanziaria. Deve saper creare contenuti, comunicare online, costruire una reputazione digitale. Il consulente moderno è anche un content creator e un educatore digitale.
Conclusione: verso una consulenza etica e consapevole
Il futuro della consulenza creditizia passa per l’etica, la trasparenza e la responsabilità. Il consulente non può più essere solo un venditore: deve essere un alleato del cliente, un professionista che mette al centro il benessere economico della persona.
Educare, analizzare, guidare: queste sono le tre dimensioni del nuovo consulente del credito. Un ruolo più complesso, ma anche più gratificante. Un ruolo che può fare la differenza nella vita delle famiglie.
Per questo, è tempo di investire nella formazione, nella comunicazione, nella relazione. È tempo di costruire una consulenza che non vende solo prodotti, ma genera valore. Una consulenza che protegge, accompagna e trasforma.
Una consulenza che, finalmente, mette al centro le persone.
Vuoi migliorare il tuo bilancio familiare e prendere decisioni finanziarie più consapevoli?
Affidati a un consulente del credito qualificato: analisi personalizzata, educazione finanziaria e strategie su misura per la tua famiglia.