Definisci prima il tuo bilancio familiare
All'atto di sottoscrivere un finanziamento, sappiamo (o almeno si spera) a cosa siamo interessati:
- somma richiesta
- rata desiderata
- durata
- tasso, ecc
Tutti elementi necessari.....
Avete mai pensato allo studio del bilancio familiare?
Ebbene si, prima di capire che forma di finanziamento siamo destinati a ricevere, è utile capire quali sono le entrate e le uscite del nostro nucleo familiare.
Facciamo un bel compitino: utiliziamo un'agenda per capire quali sono le entrate mensili totali (redditi derivanti da pensioni o lavoro più eventali altre somme accessorie del nucleo familiare), e da queste sottraiamo i costi necessari per vivere: fitto, spese per i bisogni necessari, nonchè somma da destinare ad eventuali emergenza.
La quota rimanente da questo calcolo non è altro che la somma destinata al finanziamento.
Che sia 200 oppure 300, con questo metodo siamo in grado di pensare al finanziamento giusto senza intaccare il nostro stile di vita prescelto.
Sembra una banalità, ma riflettiamo!!!
Molto spesso, nella mia attività di consulente creditizio, vedo fin troppe persone che non fanno mente locale a questo sempicissimo ragionamento, destinando fino all 80% delle risorse alla rata di un finanziamento. Immaginate il risultato!!!! Nel breve si crede di acìver fatto unbuon lavoro, ma poi col tempo, emergono alcuni problemi e ansie:
- si hanno problemi con i pagamenti basilari ( spese per alimenti, bollette, fitti ecc)
- ci si limita molto ai piaceri della vita (persino mangiare una pizza in famiglia diventa un problema!!)
- si finisce per poi richiedere altri prestiti...(che pagono quelli attuali)
Senza contare poi gli stati emotivi che questa male gestione delle risorse finanziarie generano
Quindi? Varrebbe la pena fare questo ragionamento prima di sottoscrivere un finanziamento?
A mio parere si!!!
Ancor di più se al tuo fianco ci sarebbe un consulente che , con eticità e professionalità ti supporta in questo delicato compito
Fare da garante a una persona cara è un gesto d'amore, ma quali sono i rischi reali? Scopri come calcolare il tuo margine e tutelare la tua famiglia.
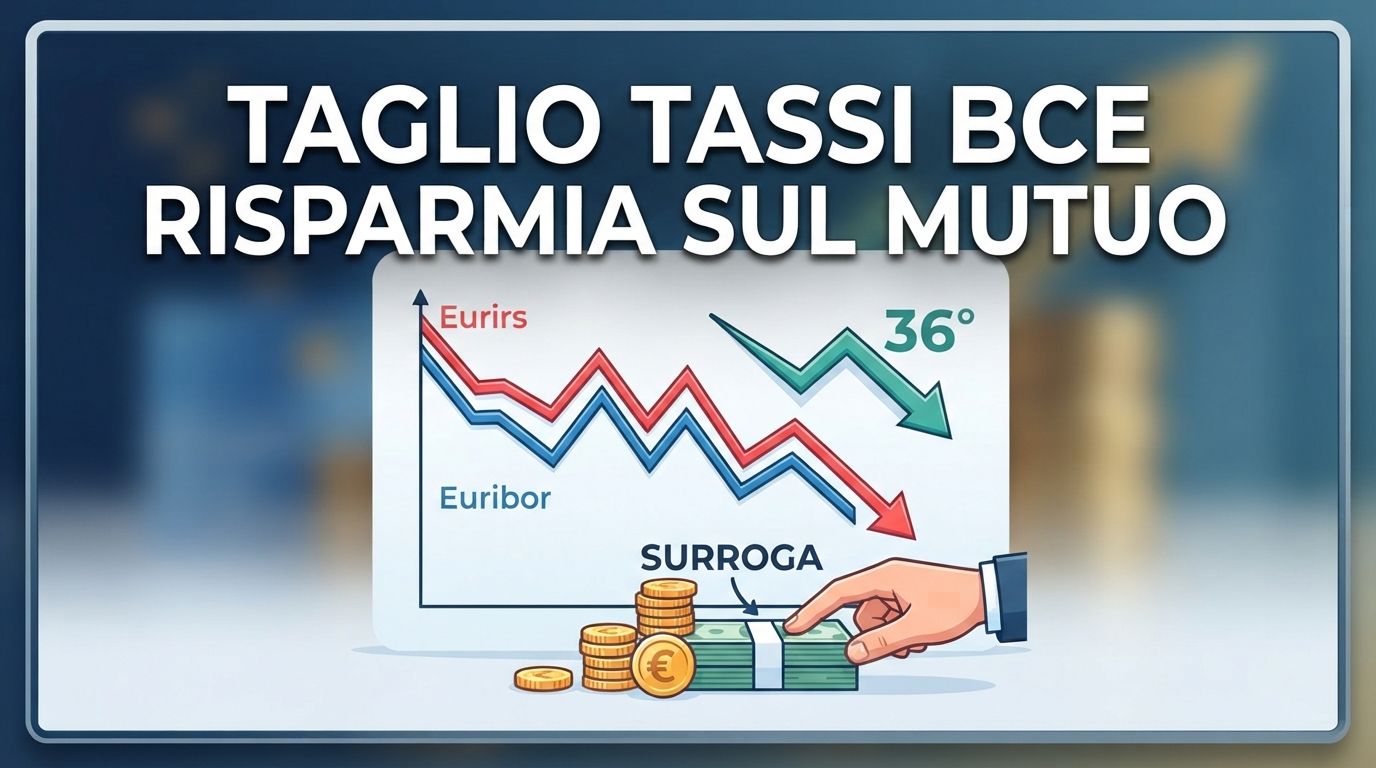
I tassi BCE scendono: scopri come abbassare la rata del tuo mutuo. Guida pratica su rinegoziazione, surroga e scelta tra tasso fisso e variabile oggi.
Il vero costo di una rata non è la rata. Scopri il metodo Credito con margine per scegliere un finanziamento sostenibile: TAEG, durata e imprevisti."
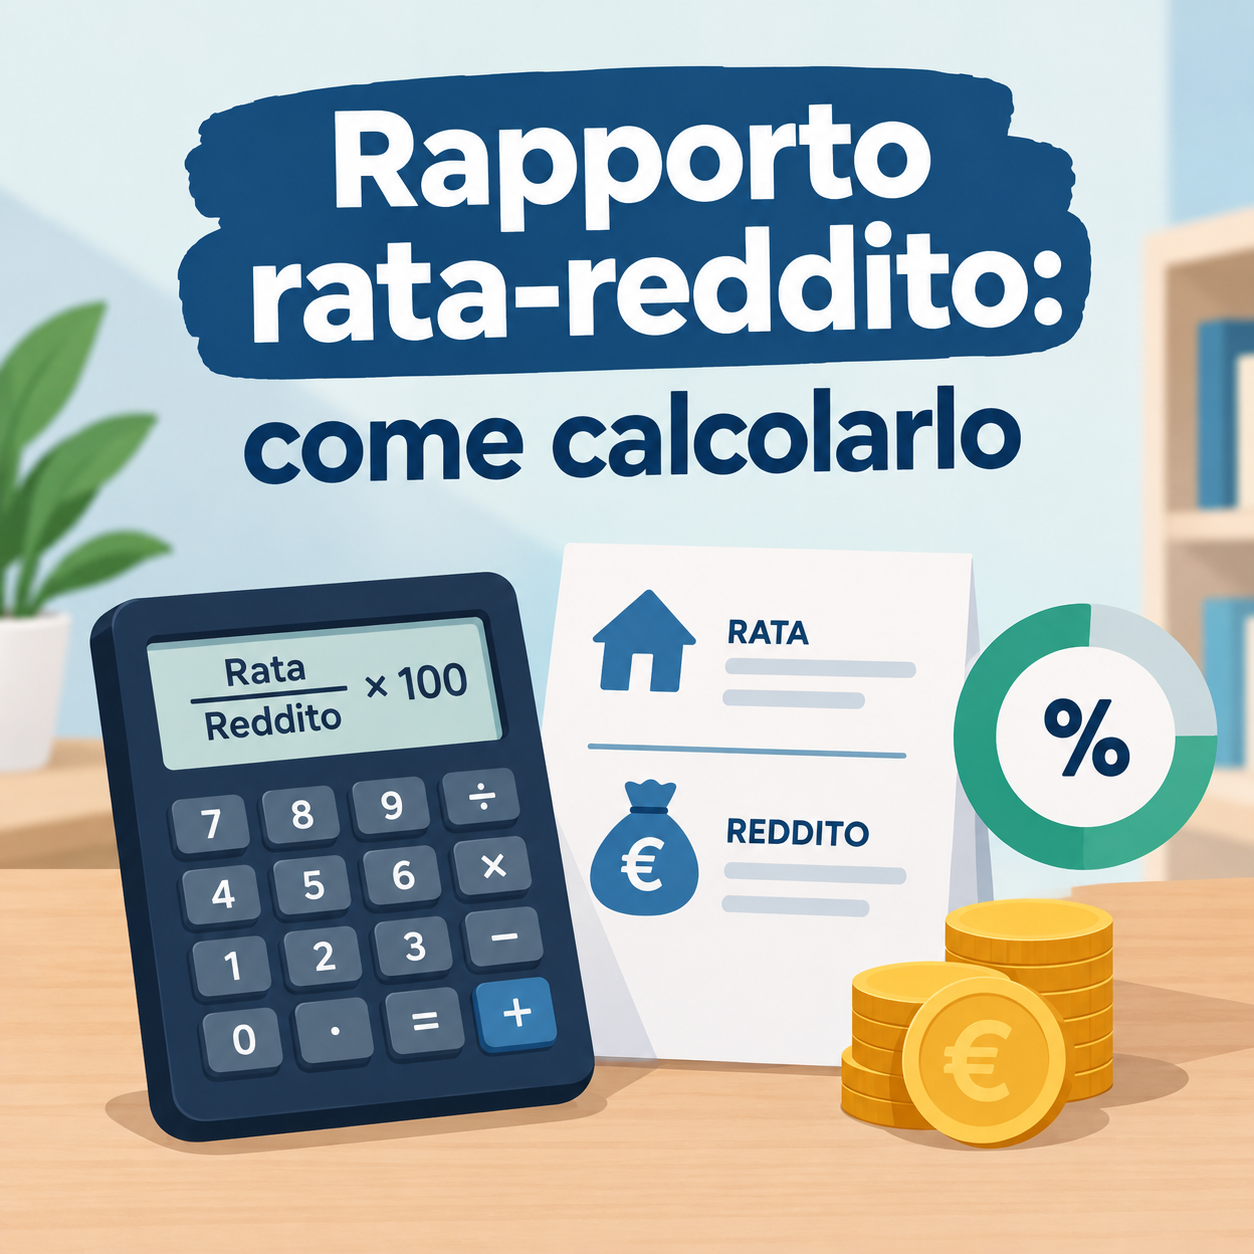
Scopri la regola del 30-35% per calcolare la sostenibilità della rata, proteggere il tuo profilo CRIF ed evitare il rischio sovraindebitamento.
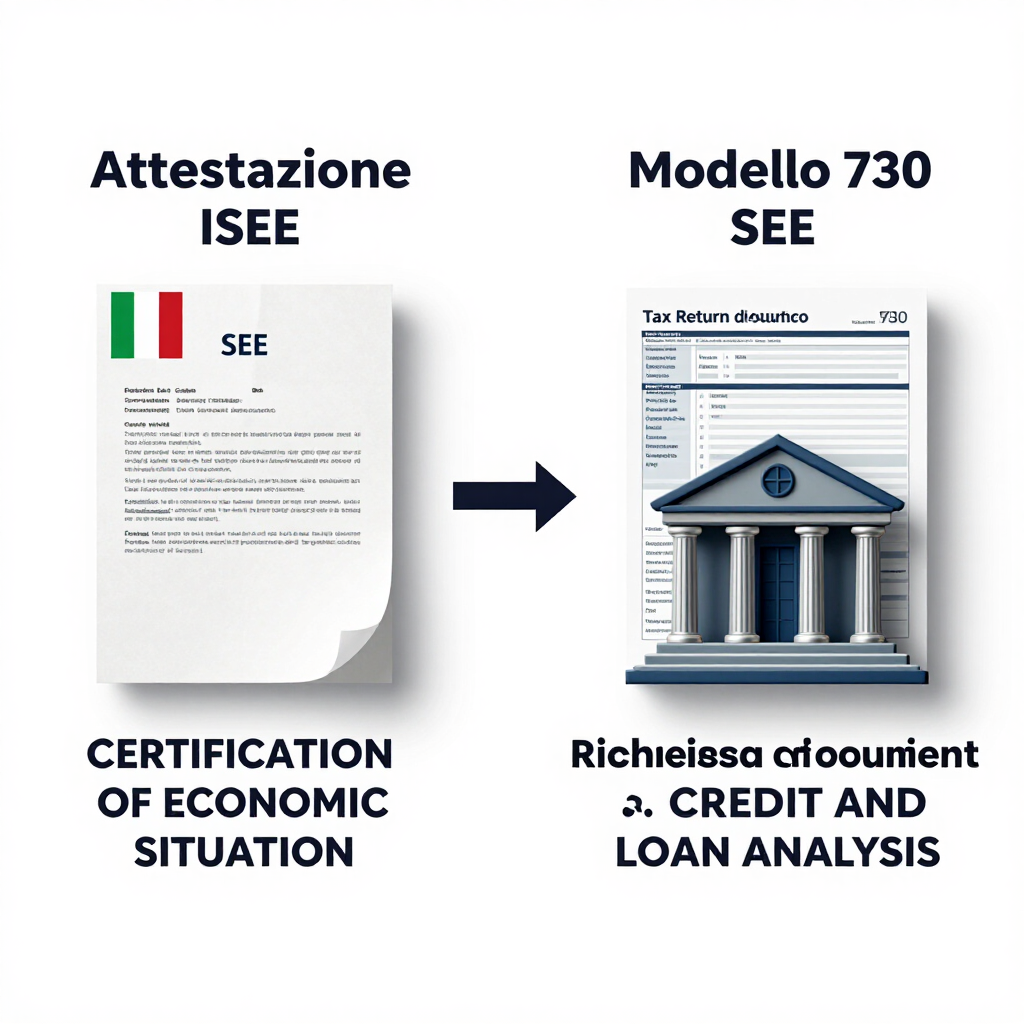
Scopri la differenza tra Modello 730 e ISEE per ottenere un mutuo: la capacità di rimborso conta per la banca, l'ISEE per i bonus statali.
Scopri cos'è la consulenza del credito, come funziona e perché è essenziale per ottenere mutui o prestiti alle migliori condizioni senza rischiare rifiuti.
Scopri come migliorare il tuo merito creditizio agli occhi delle banche: consigli pratici e strategie per ottenere facilmente mutui e prestiti
Guida 2026 alla cancellazione CRIF: scopri i tempi di conservazione dei dati negativi, come fare la visura gratuita e riabilitarti per ottenere un mutuo.
Vuoi conoscere qualcosa in più sul tuo finanziamento?